
重點摘要:研發投資抵減是依產業創新條例第 10 條,讓公司把研究發展支出按一定比率抵減應納營利事業所得稅,可選「支出金額 15% 抵減當年度」或「支出金額 10% 分三年抵減」,一經擇定不得變更,且每年抵減額不得超過當年度應納營所稅的 30%。
符合中小企業認定標準的公司,也可以依中小企業發展條例第 35 條適用相同抵減率的中小企業研發抵減;研發規模極大的關鍵企業另有第 10 條之 2 的 25% 前瞻研發抵減。
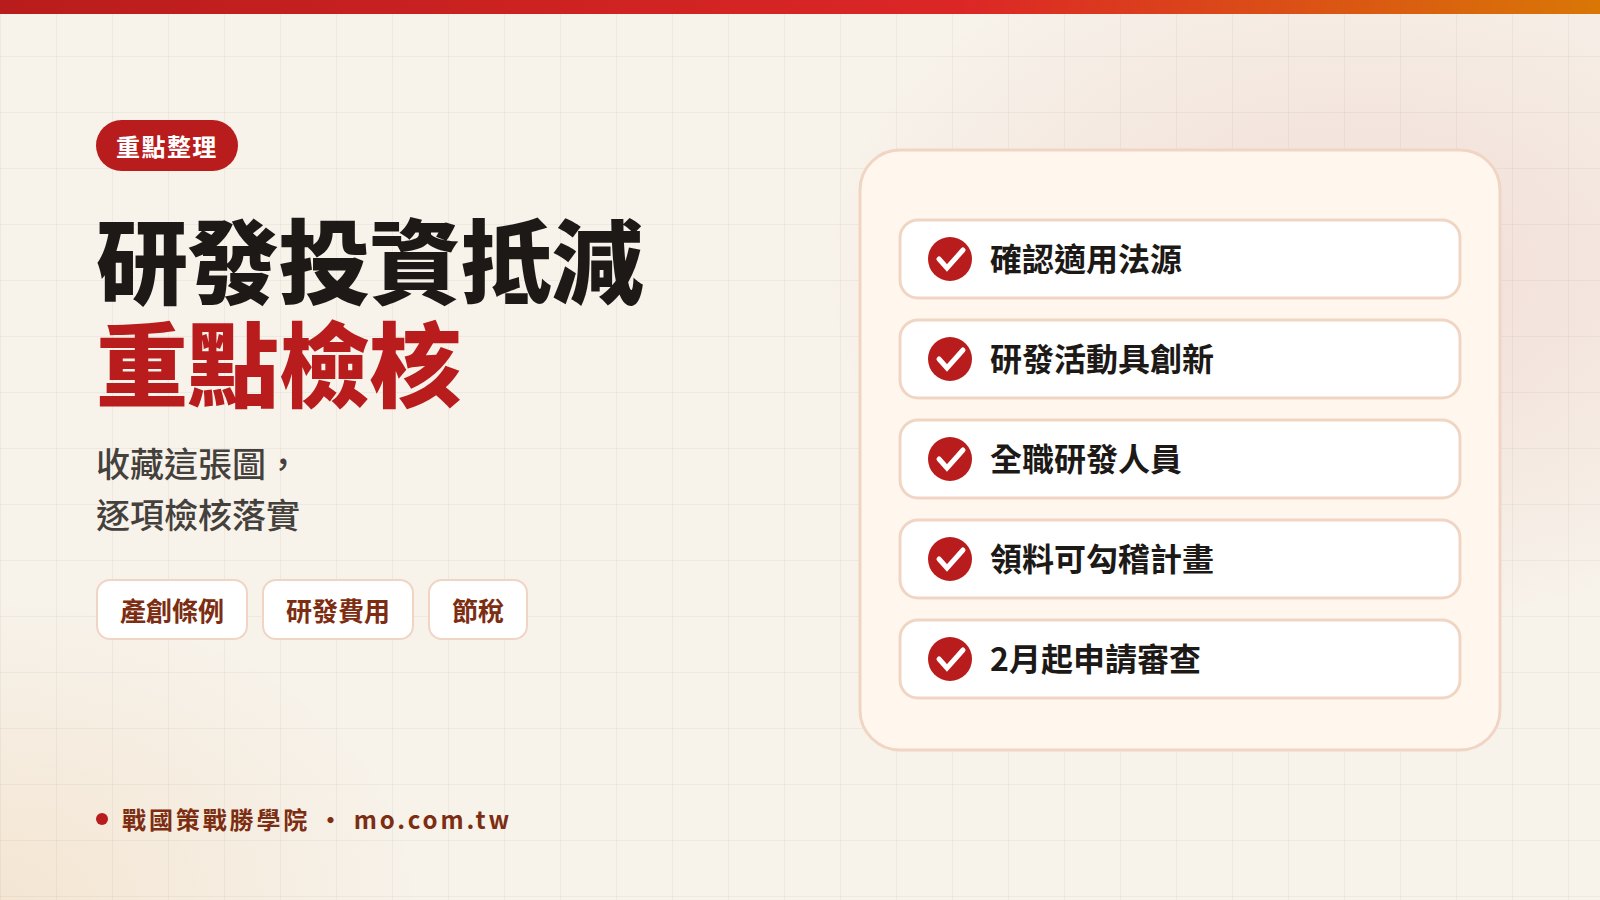
能不能抵,關鍵在三件事:研發活動是否具「高度創新」、支出項目是否屬可認列範圍,以及是否在結算申報期間開始前三個月起至申報截止日內,向中央目的事業主管機關申請審查並於結算申報時依格式填報。個案請諮詢會計師。
「我們每年研發花了上千萬,會計師說可以抵稅,結果國稅局只核了一半。」這是許多科技與製造業老闆在研發投資抵減上的真實經驗。問題常常不是公司沒做研發,而是研發活動的定義、費用的歸屬與文件的保存,從一開始就沒有照法規的語言來設計。
本文以老闆和財務主管的角度,整理研發投資抵減在 2026 年仍有效的法規架構:產業創新條例第 10 條、中小企業發展條例第 35 條、第 10 條之 2 前瞻研發抵減與第 12 條之 1 智財收益減除,並用試算範例、年度時程表與文件清單,說明怎麼在平常就把研發支出「做成可以抵減的樣子」。以下內容依全國法規資料庫查得之條文整理,實際適用以主管機關最新公告與稽徵機關核定為準。
研發投資抵減是什麼?法源與 2026 年適用期間
研發投資抵減,是政府為鼓勵企業投入研究發展,允許公司把符合規定的研發支出,按一定比率直接扣抵應繳的營利事業所得稅。它抵的是「稅額」,不是「所得額」,因此效果比一般費用列支更直接。
目前主要的法源有四條,適用對象與條件各不相同:
| 法源 | 適用對象 | 優惠內容 | 上限 | 施行期間 |
|---|---|---|---|---|
| 產業創新條例第 10 條 | 公司或有限合夥事業,最近三年無違反環保、勞工或食安法規且情節重大 | 支出 15% 抵當年度,或支出 10% 自當年度起三年內抵減,擇一且不得變更 | 當年度應納營所稅 30% | 依同條例第 72 條,至民國 118 年 12 月 31 日止 |
| 中小企業發展條例第 35 條 | 依法登記之公司或有限合夥,且符合中小企業認定標準 | 同上:15% 當年度或 10% 三年內,擇一且不得變更;研發與檢驗儀器設備可縮短折舊年限二分之一 | 當年度應納營所稅 30% | 子法「中小企業研究發展支出適用投資抵減辦法」施行至民國 122 年 12 月 31 日 |
| 產業創新條例第 10 條之 2 | 境內技術創新且居國際供應鏈關鍵地位之公司,須達研發費用、研發密度與有效稅率門檻 | 前瞻創新研發支出 25% 抵減當年度;先進製程全新設備支出 5% | 各 30%,合併其他抵減以 50% 為限 | 民國 112 年 1 月 1 日至 118 年 12 月 31 日 |
| 產業創新條例第 12 條之 1 | 讓與或授權自行研發所有智慧財產權而有收益者 | 在智財收益範圍內,就當年度研發支出 200% 限度內自應課稅所得額減除 | 以智財收益範圍為限 | 依同條例第 72 條,至民國 118 年 12 月 31 日止 |
要特別留意的是:第 12 條之 1 的 200% 減除與第 10 條研發投資抵減,公司或有限合夥事業只能擇一適用;申請核准第 10 條之 2 前瞻研發抵減的公司,其當年度全部研發支出不得再適用第 10 條。此外,各辦法均規定已依其他法規享有租稅優惠者,不得就同一事項重複享有獎勵。
2023 年增訂的第 10 條之 2,俗稱「台版晶片法案」,門檻極高:依「公司前瞻創新研究發展及先進製程設備支出適用投資抵減辦法」,同一課稅年度研發費用須達新臺幣 60 億元、研發密度達 6%,且有效稅率 112 年度不低於 12%、113 年度起不低於 15%;先進製程設備抵減還要求當年度設備支出達 100 億元。絕大多數中小企業不會碰到這一條,實務上仍以第 10 條或中小企業發展條例第 35 條為主。
哪些研發活動可以適用研發投資抵減?
這是最多公司被剔除的地方。「公司或有限合夥事業研究發展支出適用投資抵減辦法」對研究發展的定義是:以科學方法或技術手段,自行從事產品、技術、勞務、服務流程或創作之創新活動,並要求公司具備研發能力、研發活動應具有高度之創新。
可以適用的兩種活動態樣
- 為開發或設計新產品、新服務或新創作之生產程序、服務流程或系統及其原型所從事的研究發展活動。
- 為開發新原料、新材料或零組件所從事的研究發展活動。
明文排除的活動
辦法明定,為改進現有產品或服務之生產程序、服務流程或系統,以及現有原料、材料或零組件所從事的研究發展活動,不在範圍內。換句話說,「把既有產品改良一點」通常很難過關。這也是為什麼研發計畫書的寫法如此重要:必須清楚說明這個計畫「新」在哪裡、技術難點是什麼、用什麼科學方法驗證。
地點與自主研發原則
研發活動原則上須在臺灣地區進行,且以建立自主研發能力為原則。委外研發只有在個別計畫部分有委外必要時,才能認列委託國內大專校院或研究機構、經專案認定之國外學研機構,或經經濟部產業發展署認定之國內醫藥研發服務業者的費用;與他人共同研發的支出,須檢附共同研發合約等文件申請專案認定。
研發活動的規劃方式,可以搭配同系列的產品開發流程一文:在商業論證與開發階段就把「技術創新點」與「驗證方法」寫進計畫書,申請抵減時自然有完整的研究計畫與紀錄。
研發費用哪些可以認列?可認列與不可認列項目對照
依辦法規定,研究發展之支出指研究發展單位從事上述活動所支出的特定費用。以下整理產業創新條例子法與中小企業子法共同的可認列與不可認列項目:
| 類別 | 可認列的研發費用 | 實務注意 |
|---|---|---|
| 人事 | 專門從事研究發展工作全職人員之薪資 | 須為全職且專門從事研發;兼辦業務、行政的人員容易被剔除 |
| 材料 | 專供研發單位研究用之消耗性器材、原料、材料及樣品 | 須有完整進、領料紀錄,並能與研究計畫及紀錄或報告相互勾稽 |
| 智財 | 專為研發購買或使用之專利權、專用技術及著作權之當年度攤折或支付費用 | 專用技術須經中央目的事業主管機關專案認定 |
| 軟體與資料庫 | 專為研發所購買之專業性或特殊性資料庫、軟體程式及系統之費用 | 須經專案認定;購置次日起三年內轉借、出租、轉售、退貨或變更用途須補稅加息 |
| 教育訓練 | 全職研發人員參與研發專業知識之教育訓練費用 | 須為執行研發計畫所需,範圍含師資鐘點費及旅費、學員旅費與報名費、教材費、保險費、伙食費、場地費 |
辦法同時列出不得認列的費用,包括:研發單位之行政管理支出、例行性資料蒐集、例行性檢驗、例行性開發市場業務、為確定顧客接受度而試製耗用的原料材料、市場研究與測試及廣告或品牌研究、研發人員之差旅費保險費與膳雜費(屬教育訓練活動者除外),以及因銷售行為所支出的認證測試費用。
另外兩個常被忽略的規定:第一,適用抵減的研發支出不包括政府補助款及研發單位產生的收入,若公司同時申請 SBIR 等補助計畫,補助款部分不能再拿來抵稅,相關補助申請可參考SBIR 申請攻略。第二,研發成果若提供他人製造或使用,原則上應取得合理權利金或報酬。
沒有設研發部門也能申請嗎?
可以,但舉證責任較重。辦法規定,未設置研究發展單位的公司,若配置在其他單位的全職研發人員確實專門從事研發,且各項支出可與非研發活動明確區分,須檢附人員工作內容、工作時間紀錄等文件,由所在地稅捐稽徵機關核實認定。對中小企業來說,最穩健的做法仍是在組織圖上設立專責的研發單位。
研發支出抵減怎麼算?15% 與 10% 的選擇試算
兩種抵減方式各有適合的情境。辦法也明定,抵減的「應納營利事業所得稅額」包括當年度課稅所得額依稅率計算之應納稅額,以及上一年度未分配盈餘應加徵之稅額,且以稽徵機關核定數為準。以下用假設數字說明,實際金額以國稅局核定為準:
| 情境(假設研發支出 1,000 萬元) | 方式一:15% 當年度抵減 | 方式二:10% 三年內抵減 |
|---|---|---|
| 可抵減額度 | 1,000 萬 x 15% = 150 萬 | 1,000 萬 x 10% = 100 萬 |
| A 公司:每年應納稅額 600 萬(30% 上限 180 萬) | 當年抵 150 萬,全數用完 | 當年抵 100 萬,全數用完 |
| B 公司:每年應納稅額 200 萬(30% 上限 60 萬) | 當年最多抵 60 萬,其餘 90 萬無法遞延 | 第 1 年抵 60 萬,第 2 年抵 40 萬,合計 100 萬 |
| C 公司:當年虧損、應納稅額 0 | 當年無稅可抵,150 萬額度用不到 | 可在第 2、3 年有應納稅額時,於各年 30% 上限內使用 |
從試算可以看出一個簡單的判斷原則:當年度應納稅額的 30% 足以吸收研發支出的 15%,選方式一;若稅額不足或獲利不穩,方式二通常更有機會把額度用完。換算成公式,當「研發支出 x 15% 小於或等於當年度應納稅額 x 30%」,也就是研發支出不超過應納稅額的兩倍時,方式一可以全額使用。
需要提醒的是,方式一旦選定,在當年度結算申報期間屆滿後就不得變更,所以必須在申報前和會計師把未來兩三年的獲利預估一起放進來評估。若公司同年度也適用第 10 條之 1 智慧機械、資安、AI 或節能減碳等投資抵減,依該條規定,合併適用時當年度合計抵減總額以不超過應納稅額 50% 為限。
研發投資抵減申請程序與年度時程
研發投資抵減不是年底一次補件就好,而是有固定的時間窗口。以會計年度採曆年制的公司為例,營利事業所得稅結算申報期間為每年 5 月 1 日至 5 月 31 日,申請審查的期間就落在 2 月 1 日至 5 月 31 日之間。
- 平時(1 月至 12 月):研發單位維持研究計畫、實驗紀錄、領料紀錄、工時紀錄與教育訓練紀錄,每月由財務確認研發費用科目歸屬。
- 結算申報前三個月起(曆年制約為 2 月 1 日起):向中央目的事業主管機關申請就資格條件及研發活動是否符合規定提供審查意見。製造業與技術服務業等可透過經濟部產業發展署的線上申辦系統提出;其他產業依其中央目的事業主管機關辦理,例如數位產業相關公司由數位發展部數位產業署受理。若有專用技術、資料庫軟體、國外委託研究或共同研發等需專案認定的支出,應併案提出。
- 結算申報時(5 月):於營所稅結算申報書依財政部規定格式填報研發支出投資抵減,並檢附相關文件送所在地稅捐稽徵機關核定。中小企業子法明定,申報期間屆滿前未依規定格式填報者,不得適用投資抵減。
- 申報截止後七個月內:中央目的事業主管機關將審查意見函送稅捐稽徵機關,必要時得延長二個月。
- 國稅局核定:稽徵機關依審查意見與查核結果核定可抵減稅額。
應備文件依辦法列舉,主要包括:公司組織系統圖及研究人員名冊、研究用消耗性器材原料樣品之完整進領料紀錄、購置或使用專利權與軟體系統等契約或證明文件、研究計畫與紀錄或報告、教育訓練明細表與參訓名冊及執行文件,以及其他證明文件。實際申請書表格以主管機關公告的最新版本為準。
研發投資抵減常被剔除的 8 個原因與對策
- 研發活動屬既有產品改良:辦法明文排除改進現有產品或製程的活動。對策是計畫書清楚寫出新產品、新技術、新材料的創新點與技術難題,並說明與既有產品的差異。
- 人員非全職研發:研發工程師同時支援業務報價、客訴處理或產線救火。對策是將支援性工作改由其他單位承擔,或確實區分工時並保留紀錄。
- 領料紀錄無法勾稽:材料進了研發部,卻無法對應到哪一個計畫。對策是領料單必填計畫編號,研究報告中記錄使用材料。
- 把試產、量產前試作列為研發:為確定顧客接受度的試製耗料不得認列。對策是在專案流程中明確區分研發驗證與客戶試用的費用科目。
- 認證測試費用誤列:因銷售行為所支出的認證測試費用不得認列。對策是區分研發驗證測試與銷售所需認證。
- 錯過申請期限:中央目的事業主管機關審查與結算申報填報都有期限。對策是把 2 月啟動準備、5 月申報列入公司年度行事曆。
- 重複享受優惠:同一筆支出已列入政府補助款或其他獎勵。對策是補助計畫與自有研發計畫分帳管理。
- 購置軟體或專利後三年內變更用途:依辦法須補繳已抵減稅款並加計利息。對策是建立研發資產清冊,處分前先與財務確認。
研發成果若涉及專利,取得專利權不但能保護技術,也讓後續的權利金與第 12 條之 1 智財收益減除有明確依據,可參考專利申請指南。
研發支出抵減的內控設計:讓研發部門「天天準備好」
多數公司把研發投資抵減當成財務部的年度任務,結果每到申報季,財務追著研發補紀錄、研發抱怨文件太多。比較好的做法是把法規要求轉化為研發部門的日常作業:
- 計畫立案制度:每個研發計畫有編號、計畫書、起訖日期、負責人與預算,計畫書格式直接對應主管機關要求的研發活動說明。
- 工時紀錄:研發人員每週填報投入各計畫的工時,作為人事費用分攤與「專門從事研發」的佐證。
- 領料與採購連動計畫編號:材料、樣品、軟體與資料庫的採購單與領料單都要填計畫編號。
- 實驗紀錄與階段報告:每個計畫至少保留實驗紀錄、階段報告與結案報告,內容可與費用相互勾稽。
- 教育訓練紀錄:研發人員的專業訓練要與計畫相關,保留課程內容、參訓名冊與簽到紀錄。
- 季度自我檢核:財務每季抽查一次研發費用明細,確認科目歸屬與文件完整度。
研發部門的績效指標也可以把「計畫文件完整率」納入,讓工程師理解紀錄不是額外負擔,而是公司節稅與保護研發成果的基礎,詳見同系列研發績效與 OKR 設計。
中小企業該選產業創新條例還是中小企業發展條例?
兩者的抵減率與 30% 上限相同,費用認列範圍與申請程序也高度相似。主要差異整理如下:
- 適用資格:中小企業發展條例限於符合中小企業認定標準的公司或有限合夥;產業創新條例則不限規模。
- 施行期間:產業創新條例第 10 條依第 72 條施行至民國 118 年底;中小企業研究發展支出適用投資抵減辦法施行至民國 122 年底。
- 附帶優惠:中小企業發展條例第 35 條另規定,供研究發展、實驗或品質檢驗用、耐用年數二年以上的儀器設備,可按固定資產耐用年數表所載年數縮短二分之一計算折舊。
同一筆研發支出不得重複享受獎勵,實際應以哪一條申請較有利,涉及公司規模認定、未來成長與其他優惠的搭配,建議與簽證會計師一起評估。若公司研發成果主要透過授權或讓與智財取得收益,也可試算第 12 條之 1 的 200% 減除是否比投資抵減更划算。
用管理王系統管理研發計畫與抵減文件
研發投資抵減最怕「事後補文件」。管理王是一站式企業 AI 管理系統,以下功能可以協助把文件準備變成日常作業:
- 專案管理與任務管理:每個研發計畫建立獨立專案與編號,把實驗、階段報告、結案報告設為任務與里程碑,留下完整的執行軌跡。
- 採購系統與簽核流程自訂:研發材料、軟體、資料庫的請購單設定必填計畫編號,並經研發主管與財務簽核,方便日後與研究計畫勾稽。
- 會計系統與 AI 進項發票管理:研發相關支出依計畫歸戶,進項發票集中管理,申報季可以快速彙整各計畫費用明細。
- 教育訓練與儲存空間(雲端硬碟):研發人員參訓紀錄、簽到與教材集中保存;研究計畫書、實驗紀錄與合約統一存放,送審時不必四處找檔案。
系統負責讓紀錄完整、可追溯,是否符合抵減要件仍須由會計師依法規判斷。
研發投資抵減常見問題
研發投資抵減和研發費用列支有什麼不同?
研發費用本來就可以作為費用減少課稅所得;研發投資抵減則是在此之外,再按支出金額的一定比率直接扣抵應納稅額。前者降低所得額,後者直接降低稅額,兩者並不衝突。
公司當年度虧損,還能申請研發投資抵減嗎?
當年度若沒有應納稅額,選擇 15% 當年度抵減將無稅可抵。選擇 10% 自當年度起三年內抵減,則可在後續有應納稅額的年度,於各年 30% 上限內使用。實際規劃請依公司未來獲利預估與會計師討論。
研發人員兼做技術支援,薪資可以全部認列嗎?
可認列的是「專門從事研究發展工作全職人員」的薪資。若人員同時負責業務支援、客服或產線問題處理,被剔除的風險較高。建議調整分工,或以工時紀錄清楚區分,並與會計師確認認列方式。
研發投資抵減要向哪個機關申請?
研發活動與資格條件由中央目的事業主管機關審查,例如製造業與技術服務業可向經濟部產業發展署提出;抵減稅額則於營所稅結算申報時填報,由公司所在地國稅局核定。不同產業的主管機關不同,請依公司主要業別確認。
領了政府研發補助,還能申請研發投資抵減嗎?
可以申請,但適用抵減的研發支出不包括政府補助款。也就是說,補助款支應的部分不能再抵稅,只有公司自行負擔的部分可列入,兩者應分帳清楚。
產業創新條例第 10 條什麼時候到期?
依產業創新條例第 72 條,第 10 條施行至民國 118 年 12 月 31 日止;中小企業研究發展支出適用投資抵減辦法則施行至民國 122 年 12 月 31 日止。到期後是否延長,請依立法院與主管機關最新公告為準。
結論:研發投資抵減是研發管理的成果,不是申報季的技巧
研發投資抵減的抵減率與上限都寫在法條裡,真正拉開企業差距的,是研發活動是否具創新性、研發人員是否專職、費用是否能與計畫勾稽,以及是否在期限內申請與填報。老闆可以先做三件事:確認公司適用產業創新條例第 10 條或中小企業發展條例第 35 條、在組織上設立專責研發單位、建立計畫編號貫穿工時、領料與報告的內控制度。把這些變成日常管理,研發投資抵減自然水到渠成。本文為一般性說明,個案適用請諮詢會計師。
建立研發管理與內控制度:戰國策戰勝學院顧問輔導
戰國策戰勝學院自 2000 年起協助企業經營診斷與制度建置。若貴公司希望把研發計畫管理、工時紀錄、費用歸屬與文件保存制度化,我們的顧問輔導服務可協助盤點現行研發流程、設計計畫立案與紀錄表單、規劃研發單位分工,並與貴公司會計師配合,讓研發管理與稅務申報要求一致。也可搭配企業內訓課程,為研發主管與財務人員安排研發專案管理相關訓練。更多研發部門管理主題,請見中小企業研發管理總覽。
想讓研發投入更快變成能賣的產品?
戰國策戰勝學院提供企業顧問輔導與企業內訓,從制度規劃、流程改善到主管培訓,協助企業把管理做對、做出成果。
戰國策戰勝學院|mo.com.tw|免付費專線 0800-003-191|LINE ID:@119m|顧問輔導服務|企業內訓服務
資料來源:產業創新條例第 10 條(全國法規資料庫)、產業創新條例第 10 條之 2、產業創新條例第 72 條、公司或有限合夥事業研究發展支出適用投資抵減辦法、公司前瞻創新研究發展及先進製程設備支出適用投資抵減辦法、中小企業發展條例第 35 條、中小企業研究發展支出適用投資抵減辦法、經濟部產業發展署研發活動審查申請、財政部賦稅署:產業創新條例第 10 條之 2 說明