
重點摘要:應收帳款管理的核心,是把「已經賣出去的業績」準時變成「進到銀行的現金」。
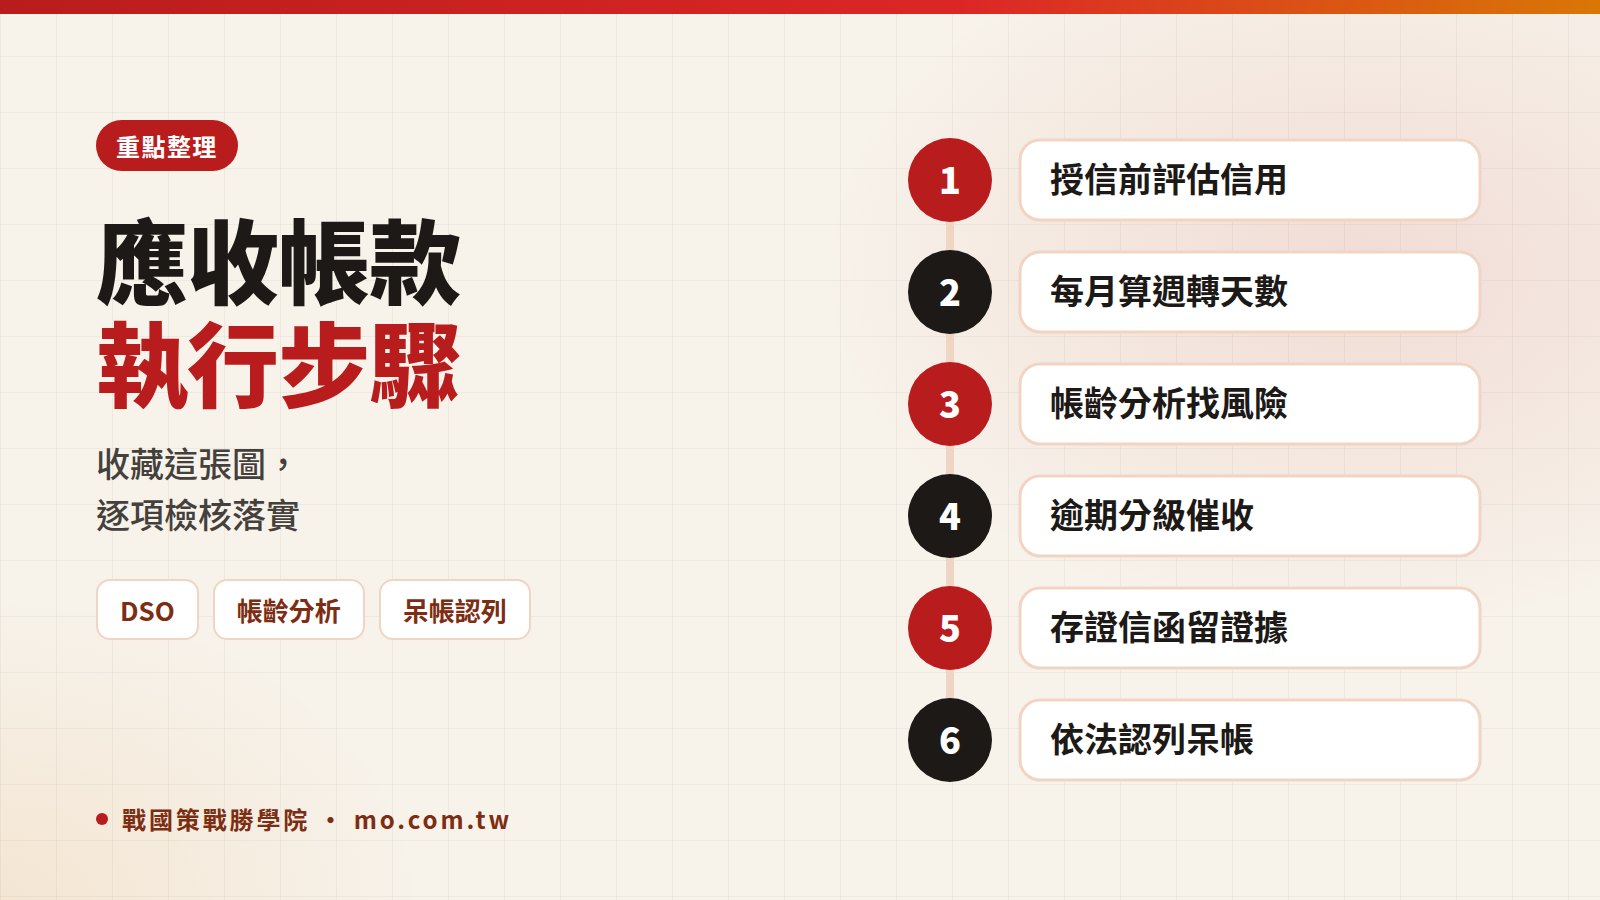
老闆至少要每月看三件事:應收帳款週轉天數(平均應收帳款 ÷ 賒銷收入 × 365)、帳齡分析表、逾期客戶的催收進度。
授信前做好客戶信用評估、逾期後依天數啟動分級催收,能大幅降低呆帳;真的收不回來時,稅務上依所得稅法第 49 條與營利事業所得稅查核準則第 94 條,須符合倒閉逃匿、破產和解或「逾期二年經催收」等條件並備妥證明,才能認列呆帳損失。
「帳上明明有賺錢,為什麼月底發薪水還要跟銀行調頭寸?」這是許多中小企業老闆最常問顧問的一句話。翻開資產負債表,答案往往就躺在應收帳款這一行:業績做得越大,客戶欠的錢越多,公司等於免費借錢給客戶周轉,自己卻要負擔進貨、薪資和租金。
這篇文章不談艱深的會計理論,而是用老闆與財務主管的角度,把應收帳款拆成「算得出來、管得起來、收得回來」三個層次:先用應收帳款週轉天數量化問題,再用帳齡分析找出高風險客戶,接著建立授信與催收 SOP,最後說明呆帳在稅法上怎麼認列。文中範例數字皆為示意,已用公式驗算;涉及法律與稅務的部分,個案請諮詢會計師或律師。
應收帳款是什麼?為什麼賺錢的公司也會被它拖垮
應收帳款是企業銷售商品或提供服務後,依約定給客戶一段付款期間(例如月結 60 天)而產生的債權。會計上它是流動資產,但對經營者來說,它其實是一筆「還沒到手的現金」,在收到錢之前,公司要承擔三種成本:
- 資金成本:客戶晚付一天,公司就要多用一天自有資金或銀行借款去墊付進貨、薪資與費用。
- 管理成本:對帳、開立發票、追款、處理折讓與爭議,都需要業務與財務人力。
- 信用風險:客戶經營惡化、倒閉或惡意拖欠時,帳款可能變成呆帳,直接吃掉利潤。
所謂「黑字倒閉」,就是損益表顯示獲利,但現金被應收帳款與存貨卡住,最後因為付不出貨款或薪資而周轉失靈。想更完整理解現金如何流進流出,可以搭配閱讀現金流量表怎麼看一文。
呆帳對利潤的殺傷力,比你想像的大
假設某貿易公司淨利率 5%,有一筆 50 萬元貨款確定收不回來。這 50 萬元的損失,要用多少新營收才能補回來?答案是 50 萬 ÷ 5% = 1,000 萬元。也就是說,業務團隊得額外做出 1,000 萬元的生意,才能把一筆呆帳的淨利缺口補平。這就是為什麼「收得回來的業績」比「簽得下來的業績」更重要,也是業績成長與利潤 5 大關鍵中反覆強調的觀念。
應收帳款週轉天數怎麼算?先算出客戶「借走」你多少錢
應收帳款週轉天數(Days Sales Outstanding,DSO)衡量的是:公司從賣出商品到收回現金,平均要等幾天。它是應收帳款管理最重要的單一指標。
| 指標 | 公式 | 怎麼解讀 |
|---|---|---|
| 平均應收帳款 | (期初應收帳款 + 期末應收帳款)÷ 2 | 若有應收票據,實務上常一併計入 |
| 應收帳款週轉率 | 賒銷收入 ÷ 平均應收帳款 | 一年收回幾輪,越高越好 |
| 應收帳款週轉天數 | 平均應收帳款 ÷ 賒銷收入 × 365 | 越短代表收款越快 |
| 逾期比率 | 逾期應收帳款 ÷ 應收帳款總額 | 反映客戶付款紀律 |
| DSO 與授信天數差距 | 實際 DSO - 平均約定付款天數 | 差距越大,代表客戶越常拖延 |
試算範例:把 DSO 從 76 天降到 60 天,可以多出多少現金
假設某製造業者全年賒銷收入 1 億 2,000 萬元,期初應收帳款 2,400 萬元、期末 2,600 萬元:
- 平均應收帳款 =(2,400 + 2,600)÷ 2 = 2,500 萬元。
- 應收帳款週轉率 = 12,000 ÷ 2,500 = 4.8 次。
- 應收帳款週轉天數 = 2,500 ÷ 12,000 × 365 ≒ 76 天。
如果公司對客戶的約定條件多為月結 45 天至 60 天,76 天代表客戶普遍晚付。若透過授信與催收改善,把 DSO 降到 60 天,在營收不變下,平均應收帳款會降到 12,000 × 60 ÷ 365 ≒ 1,973 萬元,等於釋放約 527 萬元現金。以年利率 3% 的短期借款估算,一年約可省下 15.8 萬元利息,這還沒算上降低呆帳機率的好處。
DSO 要和自己比、和同業比、和授信條件比,單看一個數字意義不大。建議每月計算一次並畫成趨勢線,同時搭配ROE 與財務比率一起看,才知道資金是卡在應收帳款、存貨,還是獲利能力本身出了問題。
計算 DSO 常見的三個錯誤
- 把現金銷售也算進分母:零售或部分現金交易的業者,應盡量只用賒銷收入,否則 DSO 會被低估。
- 只用期末數:年底剛好收回一大筆款會讓數字好看,至少用期初期末平均,有條件的話用月平均更準。
- 含稅與未稅混用:應收帳款通常含營業稅,營收則是未稅金額。內部管理只要前後一致即可,但跨期比較時口徑不能改變。
帳齡分析怎麼做?一張表看出呆帳風險藏在哪裡
DSO 告訴你「整體收得快不快」,帳齡分析則告訴你「哪些錢可能收不回來」。帳齡分析是把每一筆應收帳款,依照已逾期天數分組,觀察每一組的金額與占比。帳齡越長,回收機率通常越低,這是財務主管每月結帳後最該送到老闆桌上的報表。
延續前面的例子,假設期末應收帳款 2,600 萬元(應收票據為零),帳齡分布與公司內部訂定的預估損失率如下:
| 帳齡區間 | 金額(萬元) | 占比 | 預估損失率(示意) | 預估損失(萬元) |
|---|---|---|---|---|
| 未到期 | 1,300 | 50.0% | 0.5% | 6.5 |
| 逾期 1~30 天 | 600 | 23.1% | 2% | 12.0 |
| 逾期 31~60 天 | 350 | 13.5% | 8% | 28.0 |
| 逾期 61~90 天 | 180 | 6.9% | 20% | 36.0 |
| 逾期 91~180 天 | 120 | 4.6% | 40% | 48.0 |
| 逾期 181~365 天 | 30 | 1.2% | 70% | 21.0 |
| 逾期超過 1 年 | 20 | 0.8% | 100% | 20.0 |
| 合計 | 2,600 | 100% | 171.5 |
這張表透露幾個管理訊號:第一,只有一半的帳款在期限內,另一半已經逾期;第二,逾期 60 天以上的帳款合計 350 萬元,需要逐筆列出客戶名單與負責業務;第三,依過去經驗估計的潛在損失約 171.5 萬元。損失率應以公司自己的歷史回收資料推估,並隨景氣與客戶狀況調整,上表數字僅為示意。
帳面估列和稅法上限不一樣
財務會計上,公開發行公司適用 IFRS 9,應收帳款通常採「預期信用損失」模式,常以準備矩陣依帳齡估列;非公開發行公司則依適用的會計準則處理。稅務上則有上限:依所得稅法第 49 條及查核準則第 94 條,備抵呆帳餘額最高不得超過應收帳款及應收票據餘額的 1%(若依法得列報的實際呆帳比率超過此基準,可在以前三個年度實際呆帳比率平均數限度內估列)。以本例來說,稅法基本上限為 2,600 萬 × 1% = 26 萬元,帳上估列 171.5 萬元與稅務可認列數之間的差額,通常需要在結算申報時做帳外調整,細節請與簽證會計師確認。
帳齡分析的實務做法
- 以「到期日」而非「發票日」計算逾期天數,否則月結 90 天的客戶會被誤判為逾期。
- 依客戶、業務人員、產品線三個維度各做一次,找出問題集中在哪裡。
- 每月固定日期產出,並與上月比較,觀察逾期金額是否在「往右移」。
- 逾期 60 天以上的客戶逐筆列出原因:對帳差異、品質爭議、客戶周轉困難,還是單純流程延誤,原因不同,處理方式也不同。
授信前怎麼把關?從源頭降低應收帳款風險
多數呆帳不是在逾期那天才發生,而是在「答應給客戶月結」那天就埋下了。授信管理的目的,是在成交前就決定:這個客戶可以欠多少、欠多久、用什麼條件擔保。
新客戶信用評估清單
- 基本資料:透過經濟部商工登記公示資料查詢服務,確認公司登記狀態、資本額、代表人、設立時間與營業地址,留意是否頻繁變更負責人或地址。
- 票據信用:若客戶以票據付款,可向台灣票據交換所申請票據信用資料查詢,了解近年退票與拒絕往來紀錄,查詢方式與費用依該所公告為準。
- 交易背景:客戶的主要客戶是誰、產業景氣如何、是否過度依賴單一訂單。
- 財務資訊:大額交易可請客戶提供近期財務報表或納稅資料,觀察負債比率與現金狀況。
- 現場拜訪:實際看過客戶的工廠、倉庫或門市,往往比任何報表都更有參考價值。
授信額度與條件的設計
建議把客戶分成 A、B、C 三級,各級給予不同的信用額度與付款條件。A 級是往來穩定、付款準時的長期客戶,可給較長月結天數與較高額度;B 級是一般客戶,採標準條件;C 級是新客戶或曾有延遲紀錄者,採預收訂金、貨到收款或要求擔保。額度不是給了就永久有效,至少每半年依付款紀錄重新評等一次。
對於延長付款期限的要求,也可以反向設計「提前付款折扣」。例如「10 天內付款享 2% 折扣,否則 60 天內付清」,等於公司為了提早 50 天收錢付出 2% 折扣,換算年化成本約 2 ÷ 98 × 365 ÷ 50 ≒ 14.9%。若公司的借款利率遠低於此,就不一定划算;若公司正缺現金或客戶信用風險偏高,這個條件反而值得考慮。重點是先算清楚,而不是讓業務自行承諾。
合約與單據:催收時才發現沒有證據最致命
交易合約或報價單上應清楚寫明付款條件、逾期處理方式、所有權保留與爭議處理方式;出貨要有客戶簽收單,服務案要有驗收紀錄。這些文件在後續對帳、聲請支付命令或向國稅局舉證時,都是關鍵證據。
應收帳款催收 SOP:逾期第幾天該做什麼
催收最怕兩件事:一是沒有人負責,業務覺得是財務的事,財務覺得業務比較熟客戶;二是太晚開始,等到逾期半年才處理,客戶可能早已周轉不靈。以下是可以直接套用的分級催收流程,天數可依產業習慣調整:
| 時間點 | 負責人 | 動作 | 留存紀錄 |
|---|---|---|---|
| 到期前 7 天 | 財務 | 寄送對帳單與付款提醒,確認發票與金額無誤 | 寄送紀錄 |
| 逾期 1~15 天 | 業務 | 電話或訊息了解原因,取得具體付款日期 | 聯繫紀錄與承諾日期 |
| 逾期 16~30 天 | 業務主管 | 正式書面催告,評估暫停新出貨或改為預收 | 書面催告函 |
| 逾期 31~60 天 | 財務主管與業務主管 | 拜訪客戶協商還款計畫,要求簽署還款承諾或分期協議 | 還款協議書 |
| 逾期 61~90 天 | 總經理 | 寄發存證信函催告,評估聲請支付命令或委任律師 | 存證信函與回執 |
| 逾期 90 天以上 | 總經理與法律顧問 | 依律師建議採取支付命令、訴訟、強制執行等法律程序 | 法院文件、債權憑證 |
催收話術的三個原則
- 先釐清原因再施壓:許多逾期其實是發票抬頭錯誤、驗收未完成或對方請款流程卡關,先解決行政問題,收款就會順利。
- 拿到具體承諾:不要接受「下個月會付」,要確認日期、金額、付款方式,並用訊息或電子郵件留下文字紀錄。
- 講商業後果,不講情緒:清楚告知若未付款,將依合約暫停供貨或調整付款條件,保持專業與一致。
支付命令:成本較低的法律催收工具
依民事訴訟法第 508 條,債權人請求給付一定數量金錢的,可以聲請法院依督促程序發支付命令;依同法第 77 條之 19,聲請發支付命令的裁判費為新臺幣 500 元。債務人收到支付命令後,可在送達後 20 日的不變期間內提出異議(第 516 條),合法異議者,支付命令在異議範圍內失效,並視為起訴或聲請調解(第 519 條);未於期間內合法異議者,支付命令得為執行名義(第 521 條),債權人可據以聲請強制執行。對於金額明確、證據齊全、客戶只是拖延的案件,支付命令通常是值得先評估的選項,但是否適用、如何撰寫聲請狀,個案請諮詢律師。
呆帳怎麼認列?稅法規定與兩年時效的雙重陷阱
當應收帳款真的收不回來,老闆最關心的是:這筆損失能不能在稅上認列,降低營利事業所得稅?依所得稅法第 49 條與營利事業所得稅查核準則第 94 條,應收帳款、應收票據及各項欠款債權,有下列情事之一者,視為實際發生呆帳損失,並應在發生當年度沖抵備抵呆帳:
- 債務人倒閉、逃匿、重整、和解或破產之宣告,或其他原因,致債權之一部或全部不能收回。
- 債權中有逾期二年,經催收後,未經收取本金或利息。逾期二年自該債權原到期應償還之次日起算,債務人在到期日後償還部分債款者,亦同。
每一種情況要準備的證明文件
| 呆帳原因 | 查核準則第 94 條要求的憑證 |
|---|---|
| 債務人倒閉、逃匿 | 郵政事業無法送達之存證函;債務人為營利事業者,存證函應寫明其倒閉或他遷不明前的確實營業地址(以催收日主管機關登記之營業所在地為準) |
| 法院和解或訴訟上和解 | 法院之和解筆錄或裁定書;商業會、工業會之和解,應有和解筆錄 |
| 破產宣告或依法重整 | 法院之裁定書 |
| 強制執行無財產或不足清償 | 法院發給之債權憑證 |
| 逾期二年經催收未收取 | 郵政事業已送達之存證函、以拒收或人已亡故為由退回之存證函,或向法院訴追之催收證明 |
| 債務人在國外或大陸地區 | 當地主管機關核發的證明文件,並依規定經我國駐外單位或指定機構驗證 |
實務上最常被國稅局剔除的情況包括:只有業務的口頭說明、存證信函地址不是對方登記地址、催收日期不符合逾期兩年的條件、或呆帳損失沒有在實際發生的年度認列而是自行挑選年度。另外,已列為損失的債權日後若收回,依所得稅法第 49 條應列為收回年度的收益。
最容易忽略的陷阱:民法兩年請求權時效
依民法第 127 條第 8 款,商人、製造人、手工業人所供給之商品及產物之代價,請求權因二年間不行使而消滅;第 128 條規定時效自請求權可行使時起算。換句話說,一般貨款的請求權時效只有兩年,剛好和稅法「逾期二年」的認列條件重疊。
如果公司只是放著不管,等到兩年後才想寄存證信函,可能同時面臨兩個問題:客戶可以主張時效抗辯拒絕付款,而公司手上又沒有符合查核準則要求的催收證明。依民法第 129 條,請求、承認、起訴以及聲請支付命令等,都能中斷時效;但第 130 條也規定,若只是以請求方式中斷,請求後六個月內不起訴,視為不中斷。所以正確做法是:逾期後就要持續、書面化地催收,並在律師建議下及早採取支付命令或訴訟等法律程序,而不是等到快滿兩年才行動。時效的判斷涉及個案事實,個案請諮詢律師或會計師。
營利事業所得稅的整體申報規定,可參考同類別的營業稅與營所稅指南。
用管理王系統把應收帳款管理變成日常流程
應收帳款管理失敗,多半不是因為不懂公式,而是資料散落在業務的手機、財務的 Excel 和老闆的腦袋裡。管理王是一站式企業 AI 管理系統,以下幾個功能和應收帳款管理直接相關:
- 客戶管理(CRM):把客戶基本資料、信用等級、付款條件與每一次聯繫催收的紀錄集中在同一個客戶頁面,業務交接或主管追蹤時不會斷線。
- 會計系統:記錄銷貨與收款,讓財務人員能依客戶彙整未收帳款,作為每月帳齡分析與對帳的資料基礎。
- 任務排程:把「到期前 7 天寄對帳單」「逾期 15 天主管跟進」這類催收節點設定成週期性任務,指派給負責人,避免遺漏。
- CEO 戰情室:讓老闆在同一個畫面掌握營收與經營數字,搭配每月的應收帳款週轉天數與逾期金額,及早發現收款惡化的趨勢。
系統只是工具,關鍵仍在於公司先定義清楚授信規則、催收分工與報表格式,再把流程放進系統裡持續執行。
應收帳款常見問題
應收帳款週轉天數多少才算合理?
沒有放諸四海皆準的標準。最實用的比較基準是公司給客戶的平均付款條件:若平均授信 60 天,DSO 長期在 60 天上下屬於正常,若明顯超過,代表客戶普遍晚付。另外也可參考同業上市櫃公司公開財報計算的應收帳款週轉天數,並觀察自己的趨勢是否惡化。
應收帳款逾期多久可以認列呆帳?
稅務上,若沒有倒閉、逃匿、重整、和解、破產等情事,須「逾期二年,經催收後未經收取本金或利息」,並取得已送達的存證函或向法院訴追的催收證明,才能依查核準則第 94 條認列呆帳損失。逾期二年自原到期日的次日起算。財務會計上則依適用的會計準則估列預期損失,兩者可能有差異,個案請諮詢會計師。
備抵呆帳可以提列多少?
依所得稅法第 49 條,稅務上的備抵呆帳以應收帳款與應收票據餘額的 1% 為限,不包括已貼現票據;若依法得列報的實際呆帳比率超過 1%,可在以前三個年度實際呆帳比率平均數限度內估列。帳上依會計準則估列的金額若超過稅法限額,差額需在申報時調整。
催收應收帳款可以請討債公司嗎?
企業應優先採取合法途徑,例如書面催告、存證信函、支付命令、訴訟與強制執行。委託第三方催收時,務必確認其催收方式合法,避免因不當催收行為衍生法律責任或商譽損害,具體做法建議先諮詢律師。
客戶只付了一部分貨款,時效和呆帳要怎麼算?
依民法第 129 條,債務人「承認」債務可以中斷時效,部分清償通常可作為承認的證據之一,但仍須視個案事實判斷。稅務上,查核準則第 94 條明定,債務人在到期日以後償還部分債款者,逾期二年同樣自原到期應償還之次日起算。建議每次收到部分款項都保留完整紀錄,並諮詢律師或會計師。
中小企業應該多久做一次帳齡分析?
建議至少每月結帳後做一次,並在月會上與業務主管逐一檢視逾期 60 天以上的客戶。交易量大或客戶集中度高的企業,可以每週追蹤前十大客戶的應收帳款狀況。
結論:應收帳款管得好,業績才會真的變成現金
應收帳款管理不是財務部門單獨的工作,而是從業務接單、授信審核、出貨開票、對帳催收到呆帳認列的一條完整流程。老闆只要守住三件事:每月看應收帳款週轉天數與帳齡分析、授信前先評估客戶信用、逾期後依天數分級催收並把證據書面化,就能大幅降低呆帳風險,讓辛苦做出來的業績真正回到公司帳戶。涉及呆帳認列與法律追償時,記得及早與會計師、律師討論,不要等到兩年時效將屆才處理。
需要建立應收帳款與財務管理制度?找戰國策顧問輔導
很多企業知道應收帳款有問題,卻不知道從哪裡改起:授信規則怎麼訂、業務與財務怎麼分工、催收流程怎麼寫成辦法、報表要看哪些指標。戰國策戰勝學院成立於 2000 年,顧問輔導服務可以協助企業進行經營診斷,盤點從接單到收款的流程,協助規劃授信與催收制度、設計管理報表,並陪同導入執行。若您正在評估外部財務專業協助,也可以先閱讀企業財務顧問推薦一文;若希望讓業務主管建立正確的收款觀念,也可以安排企業內訓,用公司自己的案例做演練。
想把財務看清楚、把風險管在前面?
戰國策戰勝學院提供企業顧問輔導與企業內訓,從制度規劃、流程改善到主管培訓,協助企業把管理做對、做出成果。
戰國策戰勝學院|mo.com.tw|免付費專線 0800-003-191|LINE ID:@119m|顧問輔導服務|企業內訓服務
資料來源:全國法規資料庫:營利事業所得稅查核準則第 94 條、全國法規資料庫:所得稅法第 49 條、財政部稅務入口網:應收債權視為實際發生呆帳損失、全國法規資料庫:民法、全國法規資料庫:民事訴訟法、IFRS Foundation:IFRS 9 Financial Instruments、經濟部商工登記公示資料查詢服務、台灣票據交換所