
重點摘要:損益表(正式名稱為綜合損益表)是記錄公司一段期間內賺了多少、花了多少的財務報表,由上而下依序是營業收入、營業成本、營業毛利、營業費用、營業利益、營業外收益及費損、稅前淨利、所得稅費用與本期淨利。
損益表怎麼看?建議老闆用「由上往下、逐層拆解」的順序,搭配共同比分析(各項目占營收比例)、年度趨勢比較與每月預算對實際差異分析,才能找出獲利變化的真正原因。
營業費用是老闆最能主動控制的項目,應依推銷、管理、研究發展等功能分類,設定費用率上限並每月追蹤。也要記得:損益表賺錢不等於手上有現金,必須和資產負債表、現金流量表一起看。
「營收成長了 15%,淨利卻少了四成,到底錢去哪裡了?」這是我們在協助企業看財報時,最常碰到的場景。很多老闆每個月都收到會計送來的損益表,但往往只看兩個數字:最上面的營收、最下面的淨利。中間那十幾行,才是答案所在。
這篇文章不只教你損益表每一行代表什麼,更重要的是示範一套可以每月執行的閱讀流程:怎麼用共同比找出異常、怎麼用預實差異拆出原因、怎麼把會計損益改造成經營用的管理損益表。文中引用《商業會計法》、經濟部《商業會計處理準則》與金管會公開資訊;所得稅與帳務處理個案,請諮詢會計師。
損益表是什麼?財務報表中老闆最常看的一張
依《商業會計法》第 28 條,財務報表包括資產負債表、綜合損益表、現金流量表及權益變動表。我們俗稱的「損益表」,在法規上的正式名稱是綜合損益表,它記錄的是一段期間(例如一個月、一季或一年)內的收益與費損,回答的核心問題是:這段時間公司到底賺了多少錢?
《商業會計法》第 28 條之 2 定義,收益是報導期間經濟效益的增加,費損則是報導期間經濟效益的減少。損益表就是把所有收益和費損依性質分層排列,讓讀者看出利潤是在哪一層產生、又在哪一層流失。
損益表和其他財務報表的關係
- 資產負債表是某一天的財務狀況,損益表是一段期間的經營成果。損益表的本期淨利,扣除盈餘分配後會累積到資產負債表的保留盈餘。
- 現金流量表記錄實際的現金進出。損益表採權責發生制,收入在交貨或完成服務時認列,不一定已經收到錢,因此損益表賺錢和現金增加是兩回事。
- 權益變動表記錄股本、保留盈餘等權益項目在期間內的變化,本期淨利就是其中一項來源。
對經營者來說,損益表是最貼近日常決策的報表:定價、接單、用人、行銷預算、要不要開新據點,最後都會反映在損益表上。這也是為什麼我們建議老闆每月至少花三十分鐘,用固定流程讀一次損益表。
損益表的結構:由上而下的八個層次
依《商業會計處理準則》第 32 條,綜合損益表應包括營業收入、營業成本、營業費用、營業外收益及費損、所得稅費用、繼續營業單位損益、停業單位損益、本期淨利、本期其他綜合損益與本期綜合損益總額等項目。中小企業最常用到的,是以下八個層次:
| 層次 | 項目 | 法規定義或計算方式 | 老闆要問的問題 |
|---|---|---|---|
| 1 | 營業收入 | 本期內因移轉商品或勞務所獲得之收入(準則第 33 條) | 營收成長來自價格、數量還是新客戶? |
| 2 | 營業成本 | 本期內因移轉商品或勞務予客戶所應負擔之成本(第 34 條) | 單位成本有沒有上升? |
| 3 | 營業毛利 | 營業收入-營業成本 | 毛利率是否維持在底線之上? |
| 4 | 營業費用 | 本期內因移轉商品或勞務予客戶所應負擔之費用(第 35 條) | 費用成長是否快於營收? |
| 5 | 營業利益 | 營業毛利-營業費用 | 本業到底賺不賺錢? |
| 6 | 營業外收益及費損 | 本期內非因經常營業活動所發生之收益及費損(第 36 條),如利息、匯兌、投資損益 | 有沒有一次性或非本業的影響? |
| 7 | 所得稅費用 | 依稅法與會計原則認列 | 有效稅負是否合理? |
| 8 | 本期淨利 | 稅前淨利-所得稅費用 | 股東最終留下多少? |
要特別注意,準則第 35 條也規定,營業成本及營業費用不能分別列示者,得合併為營業費用。實務上服務業或規模很小的公司可能這樣處理,但從管理角度,我們仍建議盡量分開,否則就算不出毛利率,也無法判斷是產品不賺錢還是費用太高。
2026 年法規動態:準則修正與 IFRS 18
經濟部於 2026 年 7 月 3 日修正《商業會計處理準則》第 15、25、26、33 至 35、45 條,修正後自 2028 年 1 月 1 日施行,商業得自願自 2026 會計年度開始日起適用。另一方面,金管會已宣布公開發行公司自 2028 會計年度起接軌國際財務報導準則第 18 號(IFRS 18),取代國際會計準則第 1 號;新制要求收益及費損分為營業、投資、籌資等類別,並新增「營業損益」與「籌資及所得稅前損益」等小計,管理階層若對外說明自行定義的績效衡量指標,也須在附註揭露計算與調節方式。非公開發行的中小企業雖不直接適用 IFRS 18,但若有上市櫃規劃或客戶為上市櫃公司,應提早了解。實際適用方式請諮詢會計師。
損益表怎麼看?老闆每月必做的六個閱讀步驟
我們用一個明示為範例的情境示範。假設某 B2B 設備代理商連續兩年的損益表如下(單位:新臺幣萬元):
| 項目 | 第一年 | 占營收比 | 第二年 | 占營收比 |
|---|---|---|---|---|
| 營業收入 | 8,000 | 100% | 9,200 | 100% |
| 營業成本 | 5,600 | 70.0% | 6,624 | 72.0% |
| 營業毛利 | 2,400 | 30.0% | 2,576 | 28.0% |
| 推銷費用 | 960 | 12.0% | 1,196 | 13.0% |
| 管理費用 | 800 | 10.0% | 860 | 9.3% |
| 研究發展費用 | 160 | 2.0% | 180 | 2.0% |
| 營業利益 | 480 | 6.0% | 340 | 3.7% |
| 營業外收益及費損(淨額) | -20 | -0.3% | -66 | -0.7% |
| 稅前淨利 | 460 | 5.8% | 274 | 3.0% |
| 所得稅費用(簡化以 20% 試算) | 92 | 1.2% | 54.8 | 0.6% |
| 本期淨利 | 368 | 4.6% | 219.2 | 2.4% |
營收成長 15%,淨利卻減少約 40.4%。只看頭尾兩行,你會以為「生意變差了」;但用下面六個步驟,就能看出真正的原因。
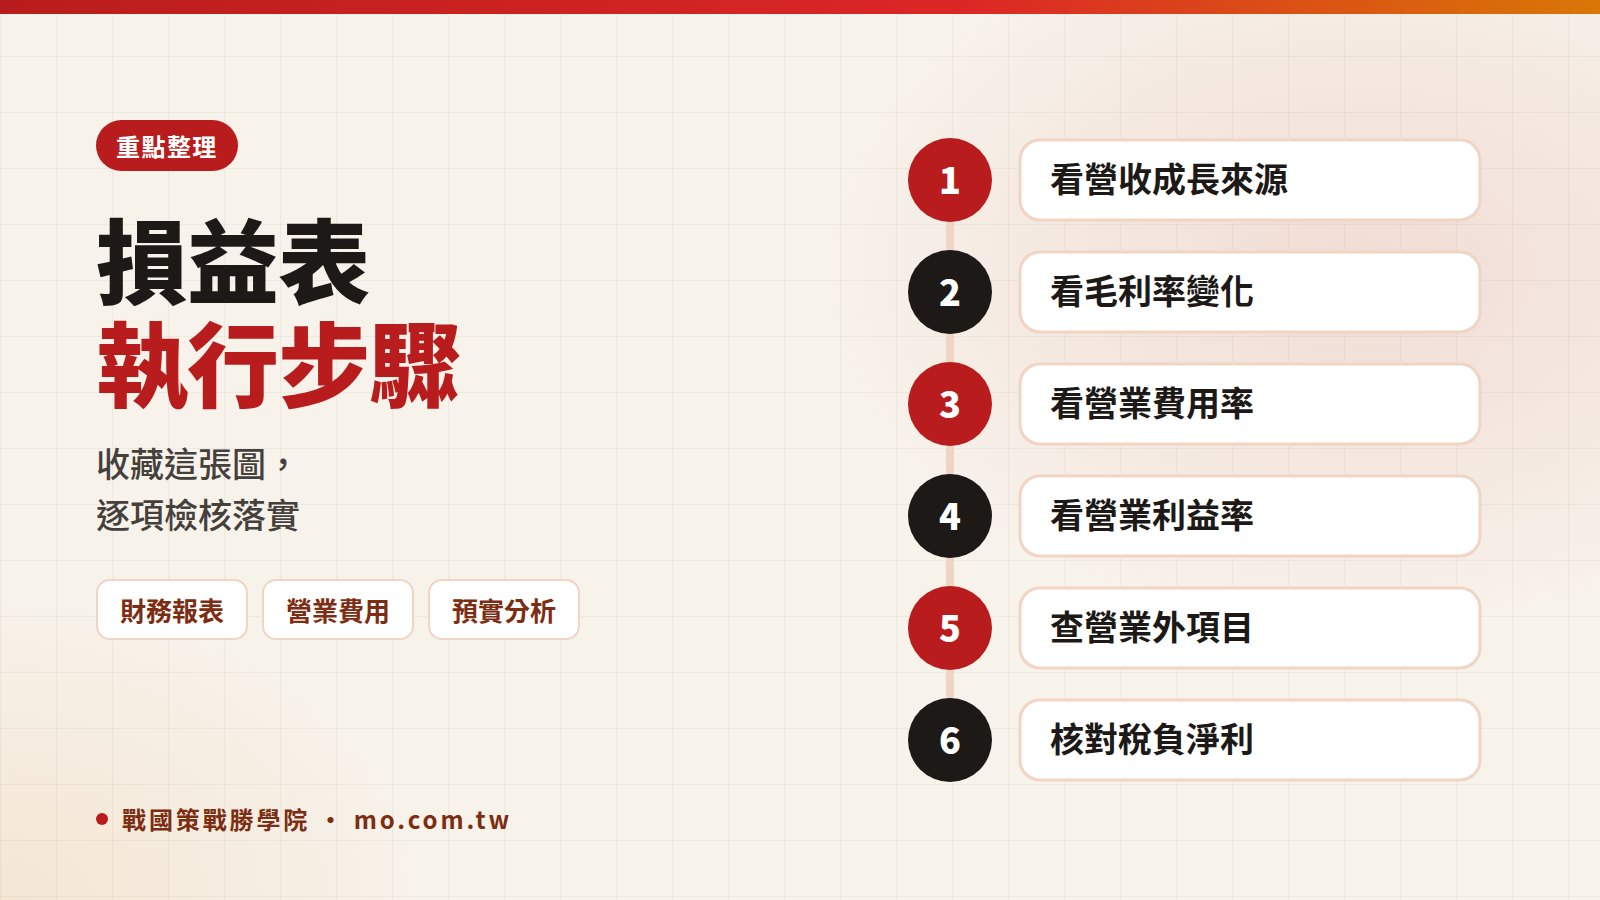
- 看營收:成長從哪裡來?第二年營收增加 1,200 萬。要追問的是:這是價格上漲、數量增加、新客戶,還是某一張大單?如果是靠降價衝量,後面的毛利率一定會反映出來。
- 看毛利率:產品本身的獲利能力有沒有變?毛利率從 30% 降到 28%。以第二年營收計算,這 2 個百分點等於少賺 184 萬毛利。毛利率的拆解方法,可參考毛利率與淨利率完整解析。
- 看營業費用率:費用是不是跑得比營收快?營業費用率從 24.0% 上升到約 24.3%,其中推銷費用率從 12% 升到 13%,代表為了衝營收,業務費用花得更兇了;管理費用率反而下降,顯示規模經濟有出現。
- 看營業利益率:本業還剩多少?從 6.0% 掉到 3.7%。毛利率少 2 個百分點、費用率多約 0.3 個百分點,兩者相加就解釋了大部分落差。
- 看營業外項目:有沒有非本業的干擾?營業外淨損從 20 萬擴大到 66 萬,可能是利息費用增加(例如為了備貨增加借款)或匯兌損失,需要進一步看明細。
- 看淨利與稅負:最後留下多少?淨利率從 4.6% 降到 2.4%。所得稅在此只是簡化試算,實際課稅所得須經帳外調整。
六個步驟走完,結論很清楚:這家公司的問題不是營收,而是「用降價和加碼業務費用換來成長」,再加上財務成本上升。對策應該是檢討折扣與業務獎金制度,而不是繼續衝營收。這也呼應了業績成長與利潤 5 大關鍵中強調的觀念:營收成長必須是有利潤的成長。
三種分析工具:共同比、趨勢、預實差異
- 共同比分析:把每一行都換算成占營收的百分比,就像上表的「占營收比」欄位,不同規模的年度或公司才能放在一起比。
- 趨勢分析:至少比較三年或連續十二個月,找出持續上升或下降的項目。單一年度的變化可能是偶然,連續三年的變化就是趨勢。
- 預實差異分析:比較預算和實際,找出落差最大的項目並追問原因,這是每月經營會議最有用的工具,下一節詳細示範。
營業費用怎麼管?分類、費用率與預算差異分析
營業成本受原料價格、市場行情影響,老闆能控制的程度有限;營業費用則幾乎完全由公司內部決策決定,是最能主動管理的一塊。實務上營業費用通常依功能分為三類:
- 推銷費用:業務人員薪資與獎金、廣告、展覽、樣品、銷貨運費、業務差旅。
- 管理費用:行政與財會人員薪資、辦公室租金、水電、保險、專業服務費、管理用設備折舊。
- 研究發展費用:研發人員薪資、實驗材料、測試認證費用。
分類原則一旦決定,就要年年一致,否則趨勢比較會失真。例如今年把業務主管薪資從管理費用改列推銷費用,推銷費用率就會「看起來」突然上升。
每月預算對實際差異分析範例
延續設備代理商的例子,假設某月預算與實際如下(單位:萬元):
| 項目 | 預算 | 實際 | 差異 | 追問方向 |
|---|---|---|---|---|
| 營業收入 | 800 | 760 | -40 | 哪些客戶或產品未達標? |
| 營業成本 | 560 | 547.2 | +12.8 | 成本減少是因為賣得少,不一定是好事 |
| 營業毛利 | 240(30%) | 212.8(28%) | -27.2 | 拆成銷量影響與毛利率影響 |
| 推銷費用 | 96 | 102 | -6 | 營收沒達標,業務費用卻超支 |
| 管理費用 | 80 | 79 | +1 | 大致符合 |
| 研究發展費用 | 16 | 15 | +1 | 大致符合 |
| 營業利益 | 48(6.0%) | 16.8(2.2%) | -31.2 | 主要來自毛利減少 |
毛利短少 27.2 萬,可以再拆成兩個原因:銷量影響=(實際營收-預算營收)×預算毛利率=(760-800)×30%=-12 萬;毛利率影響=實際營收×(實際毛利率-預算毛利率)=760×(28%-30%)=-15.2 萬。兩者合計正好是-27.2 萬。這個拆解告訴老闆:比起營收少了 40 萬,毛利率下滑的傷害其實更大,下次經營會議的重點應該放在折扣與成本,而不是只催業績。
營業費用控管的五個實務做法
- 設定費用率上限:以營收的百分比設定各類費用的上限,營收沒達標時,可變動費用跟著調整。
- 區分固定與變動費用:租金、管理人員薪資是固定的,佣金、運費是變動的,兩者的管理方式不同。
- 大額支出事前簽核:超過一定金額的費用支出,先經主管核准再執行,而不是事後報帳。
- 新增人力要算回收:每增加一位人員,先估算需要帶來多少毛利增量才能打平。
- 每月檢討前五大差異:不必每一行都追,只追差異金額最大的前五項,並指定負責人說明原因與改善行動。
會計損益和管理損益有什麼不同?月結管理報表怎麼做
會計師簽證或報稅用的損益表,是依法規格式編製的「會計損益」,目的是對外報告與申報;但老闆做決策需要的是「管理損益」,要能看出哪個部門、產品、客戶或據點賺錢。兩者資料來源相同,但呈現方式與用途不同。
| 比較面向 | 會計損益表 | 管理損益表 |
|---|---|---|
| 主要讀者 | 股東、銀行、稅捐機關 | 老闆、主管、經營會議 |
| 編製依據 | 商業會計法、商業會計處理準則、會計準則 | 公司自訂的管理規則 |
| 頻率 | 依法令要求,至少每年 | 建議每月,甚至每週 |
| 維度 | 公司整體 | 部門、產品線、客戶、據點、專案 |
| 費用處理 | 依功能別或性質別列示 | 區分可控與不可控、固定與變動,總部費用依規則分攤 |
| 重點 | 正確、合規、可比較 | 即時、可行動、找出責任歸屬 |
建立月結管理損益表的五個步驟
- 定義利潤中心:決定要用部門、產品線、據點還是客戶群來切分。中小企業建議先從兩到三個維度開始,不要一次切太細。
- 統一會計科目與代碼:每筆收入與費用都要能標記到對應的利潤中心,否則月底只能靠人工拆帳。
- 訂定共用費用分攤規則:例如租金依使用面積、行政人員薪資依人數或營收比例分攤。規則要簡單、一致,並讓主管事先知道。
- 固定月結時程:例如每月 10 日前完成上月結帳,15 日前召開經營會議。時程越晚,數字的決策價值越低。
- 搭配預算與目標:管理損益表一定要有預算欄位與差異欄位,主管才知道自己該對哪個數字負責。
看損益表時,別忘了它的三個限制
- 賺錢不等於有現金:營收認列了但貨款還沒收到、存貨買了但還沒賣出,都會造成帳上有利潤、銀行戶頭卻沒錢。現金管理請參考現金流量表與現金流預測。
- 看不到資產與負債的變化:為了衝營收而放寬帳期、增加借款,損益表上看不出來,必須搭配資產負債表怎麼看一起檢視。
- 會計估計會影響數字:折舊年限、存貨跌價、呆帳提列等估計,會讓同樣的經營結果呈現不同的利潤。估計方法改變時,要特別注意對比較基礎的影響。
所得稅費用怎麼理解?
損益表上的所得稅費用,和實際繳給國稅局的稅款不一定相同。依《所得稅法》第 5 條,營利事業全年課稅所得額在 12 萬元以下免徵營利事業所得稅;超過 12 萬元者,就全部課稅所得額課徵 20%,但應納稅額不得超過超過 12 萬元部分的半數。舉例來說,課稅所得 20 萬元,20% 是 4 萬元,而(20 萬-12 萬)的一半也是 4 萬元,應納稅額為 4 萬元;課稅所得 15 萬元,20% 是 3 萬元,但不得超過(15 萬-12 萬)的一半 1.5 萬元,因此應納稅額為 1.5 萬元。課稅所得是由帳上所得經稅法規定調整而來,相關申報細節可參考營業稅與營所稅指南,個案請諮詢會計師。
用管理王系統讓損益表每月準時、看得懂
損益表的價值取決於兩件事:資料準不準、出得快不快。如果每月都要等到下旬才拿到上個月的報表,就很難即時調整。管理王是一站式企業 AI 管理系統,以下功能與損益表管理直接相關:
- 會計系統與財務系統:統一收入、成本與營業費用的科目分類,月結後即可比較各期損益與費用率,降低人工整理 Excel 的錯誤。
- 簽核中心與簽核流程自訂:大額費用、採購與報價可依公司規則設定簽核關卡,讓費用在發生前就受到控管,而不是月底才發現超支。
- AI 進項發票管理:整理進項發票資料,協助費用歸類與入帳,讓營業成本與費用能更即時反映在報表中。
- CEO 戰情室與業績整合儀表板:集中呈現營收、毛利與主要費用等經營數字,方便老闆在經營會議前快速掌握本月狀況。
系統能縮短結帳時間、提高資料一致性,但科目分類、費用分攤規則與會計估計,仍需由財會人員與會計師依法規和公司政策判斷。
損益表常見問題
損益表和綜合損益表是同一份報表嗎?
在台灣法規用語中,《商業會計法》第 28 條所列的財務報表是「綜合損益表」,一般俗稱損益表。綜合損益表除了本期淨利,還包括其他綜合損益,例如部分金融資產未實現評價損益,兩者相加為本期綜合損益總額。多數中小企業的其他綜合損益金額不大,日常管理以本期淨利為主即可。
損益表怎麼看最快抓到重點?
建議依序看毛利率、營業費用率、營業利益率三個比率,並和去年同期、上個月與預算比較。這三個比率能分別指出問題在產品端、費用端還是整體經營效率,比只看營收和淨利更容易找到原因。
營業費用和營業成本要怎麼區分?
依《商業會計處理準則》,營業成本是因移轉商品或勞務予客戶所應負擔的成本,營業費用是因移轉商品或勞務予客戶所應負擔的費用。實務上,與產品或服務直接相關的材料、人工、製造費用多列入成本,業務、行政、研發等支出列為營業費用。分類原則建議與會計師確認後固定下來,以維持各期可比較。
損益表賺錢,為什麼公司還是缺錢?
因為損益表採權責發生制,收入在交貨時認列,不代表已收到現金;存貨、設備的支出也不會全部在當期列為費用。若應收帳款增加、存貨堆積或償還借款,即使帳上獲利,現金仍可能減少。所以損益表必須與現金流量表一起看。
中小企業需要每月編製損益表嗎?
法律上主要要求年度財務報表,但從經營管理角度,強烈建議每月編製管理用損益表。每月檢視才能及早發現毛利率下滑、費用超支等問題,等到年底才看,往往已錯過調整時機。
IFRS 18 會影響中小企業的損益表嗎?
金管會規劃公開發行公司自 2028 會計年度起適用 IFRS 18,損益表將依營業、投資、籌資等類別列報並新增小計。非公開發行公司原則上依商業會計法、商業會計處理準則及企業會計準則公報編製,不直接適用;但若有上市櫃計畫或需配合上市櫃客戶、母公司的報表格式,建議提早與會計師討論。
結論:讀懂損益表,才知道成長是不是有利潤的成長
損益表不只是會計交給老闆的一張報表,而是一份逐層揭露獲利來源與流失點的經營地圖。由上往下讀,先看營收成長的品質,再看毛利率、營業費用率與營業利益率,最後檢查營業外項目與稅負,就能把「營收成長、淨利下滑」這類現象拆成具體原因。再進一步把會計損益改造成每月的管理損益表,搭配預算差異分析與費用簽核,損益表就會從事後的成績單,變成事前的導航工具。
需要專業協助?戰國策戰勝學院企業內訓
讓老闆一個人看懂損益表還不夠,真正能改變獲利的是每一位對營收與費用有影響的主管。戰國策戰勝學院自 2000 年成立以來,提供企業內訓課程,可依企業的產業與實際報表情境,為部門主管設計財報閱讀、預算編製與費用管理等課程,讓業務、採購、生產主管都能用同一套數字語言開會。若企業需要進一步建立管理報表與預算制度,也可透過顧問輔導服務進行經營診斷與制度規劃;想了解外部財務專業的角色,可參考企業財務顧問推薦。
想把財務看清楚、把風險管在前面?
戰國策戰勝學院提供企業顧問輔導與企業內訓,從制度規劃、流程改善到主管培訓,協助企業把管理做對、做出成果。
戰國策戰勝學院|mo.com.tw|免付費專線 0800-003-191|LINE ID:@119m|顧問輔導服務|企業內訓服務
資料來源:商業會計法、商業會計處理準則(全國法規資料庫)、商業會計處理準則修正沿革、所得稅法第 5 條、金管會新聞稿:我國於 117 年接軌 IFRS 18、全國商工行政服務入口網:企業會計準則公報