
重點摘要:2026 年(民國 115 年)發生的繼承案件,遺產稅免稅額為 1,333 萬元,遺產淨額採 10%、15%、20% 三段累進稅率,級距分界為 5,621 萬元與 1 億 1,242 萬元,財政部公告各項金額與 114 年相同、未調整。
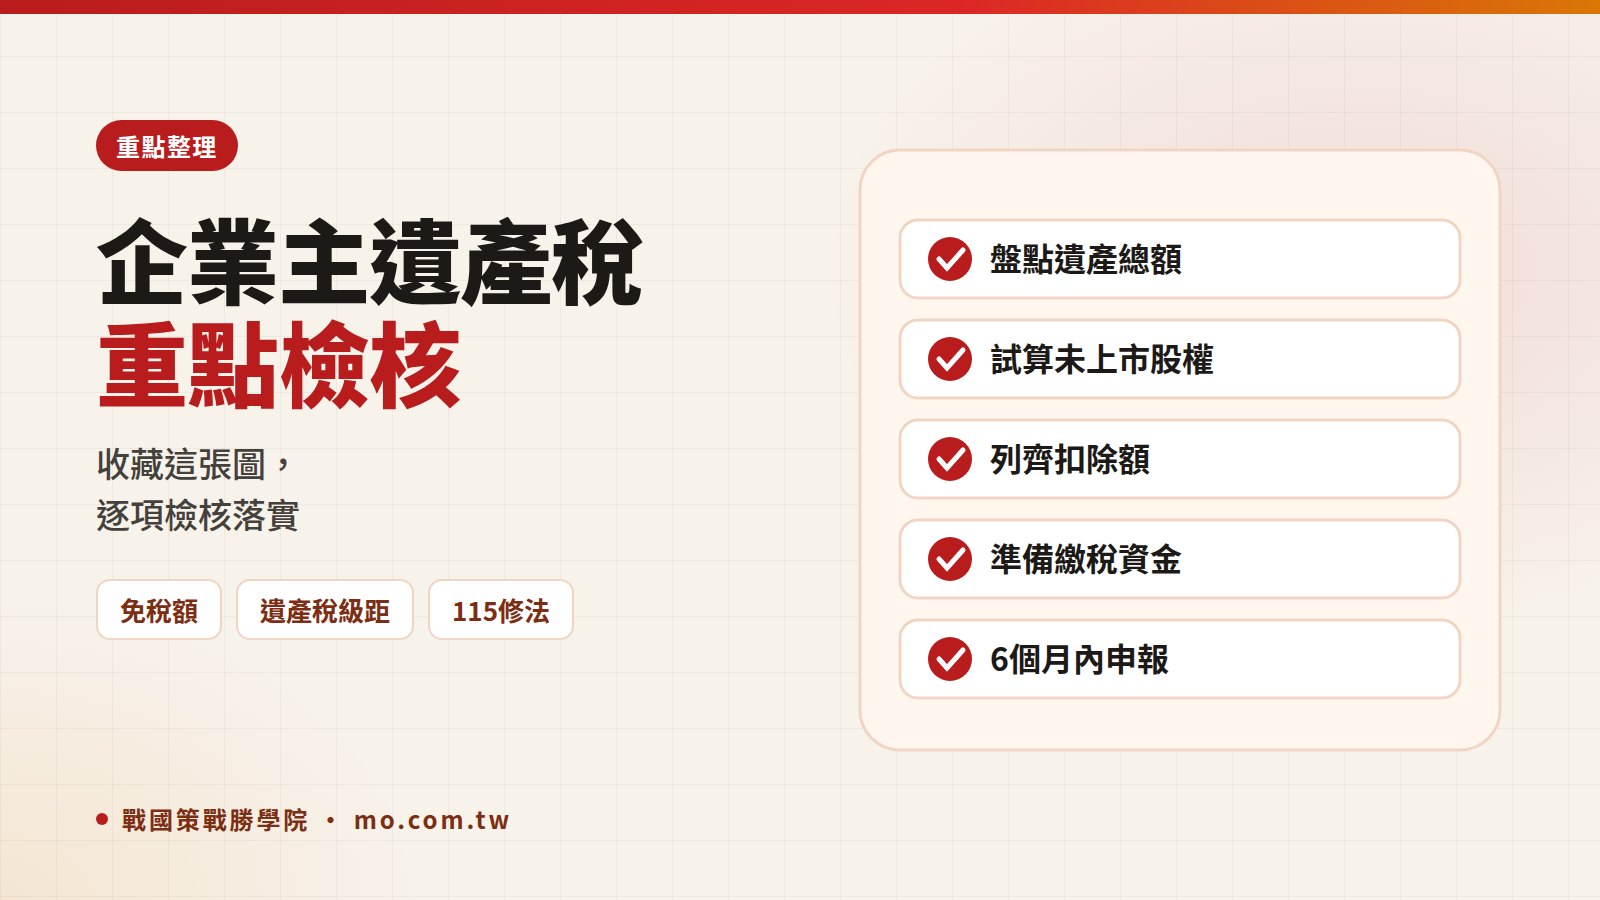
企業主的遺產規劃,難點通常不在稅率,而在未上市股權怎麼估價、繳稅現金從哪裡來,以及繼承人之間如何分配。另外,遺產及贈與稅法已於 115 年 9 月修正公布,死亡前二年內贈與併入遺產的稅額改由受贈人按比例負擔,分期繳納也取消 30 萬元門檻。個案請諮詢會計師或律師。
「我們家的財產大部分是公司股票,現金沒多少,萬一我走了,孩子要先拿出幾千萬繳遺產稅,才能辦繼承,那公司怎麼辦?」這是許多第一代創業家真正擔心的事。帳面上身價上億,但銀行存款可能只有幾百萬;廠房土地與未上市股權變現困難,一旦發生繼承,家族很可能陷入「有資產、沒現金」的困境。
本文以企業主的角度,整理 2026 年最新的遺產稅免稅額、扣除額與遺產稅級距,用 Python 驗算過的完整試算範例說明一個典型中小企業家庭要繳多少稅,並拆解股權估價、繳稅資金、申報期限與 115 年修法重點,最後提供六個合法的企業主遺產規劃方向。
遺產稅怎麼算?2026 年一張公式看懂
依遺產及贈與稅法第 13 條,遺產稅是以「課稅遺產淨額」乘以累進稅率計算。把法條拆開,可以寫成下面這條公式:
課稅遺產淨額=遺產總額-不計入遺產總額項目-免稅額-各項扣除額
應納遺產稅=課稅遺產淨額 × 適用稅率-累進差額-可扣抵稅額
其中幾個名詞要先釐清:
- 遺產總額:經常居住中華民國境內的國民,以其境內、境外全部財產計算(第 1 條),包括動產、不動產及其他一切有財產價值的權利(第 4 條),並依第 15 條把死亡前二年內贈與配偶、各順序繼承人及其配偶的財產併入。
- 估價基準:以死亡時的時價為準;土地以公告土地現值、房屋以評定標準價格為準(第 10 條),未上市櫃股票原則上以公司資產淨值估價(施行細則第 29 條)。
- 不計入遺產總額:例如捐贈政府或符合規定的公益財團法人、約定給付指定受益人的人壽保險金額、被繼承人日常生活必需器具及職業上工具在一定金額內的部分等(第 16 條)。
- 可扣抵稅額:例如已併入遺產的二年內贈與,其已納贈與稅與土地增值稅連同利息可在限額內扣抵(第 11 條第 2 項);國外財產已在當地繳納的遺產稅,也可依規定扣抵。
2026 遺產稅免稅額與扣除額有哪些?
遺產及贈與稅法第 12 條之 1 規定,免稅額、扣除額、課稅級距等金額,在消費者物價指數累計上漲達 10% 以上時才會調整,財政部每年年底公告次年適用金額。財政部於 114 年 11 月 27 日以台財稅字第 11404671540 號公告 115 年金額,並說明因物價指數未達調整標準,各項金額均免予調整。以下整理企業主最常用到的項目:
| 項目 | 115 年(2026)適用金額 | 說明 |
|---|---|---|
| 遺產稅免稅額 | 1,333 萬元 | 每一遺產稅案件可減除;軍警公教人員因執行職務死亡者加倍計算 |
| 配偶扣除額 | 553 萬元 | 被繼承人遺有配偶者;拋棄繼承者不適用 |
| 直系血親卑親屬扣除額 | 每人 56 萬元 | 未成年者按距屆滿成年之年數,每年加扣 56 萬元 |
| 父母扣除額 | 每人 138 萬元 | 被繼承人遺有父母者 |
| 重度以上身心障礙特別扣除額 | 每人 693 萬元 | 配偶、直系血親卑親屬或父母符合規定者再加扣 |
| 受扶養兄弟姊妹、祖父母扣除額 | 每人 56 萬元 | 兄弟姊妹未成年者可按年數加扣 |
| 喪葬費扣除額 | 138 萬元 | 定額扣除,不必檢附單據 |
| 日常生活必需器具及用具 | 100 萬元以下部分不計入 | 超過部分仍計入遺產總額 |
| 職業上之工具 | 56 萬元以下部分不計入 | 超過部分仍計入遺產總額 |
除了上表的定額扣除,第 17 條還有幾項企業主特別要注意的「實額扣除」:被繼承人死亡前依法應納的各項稅捐、罰鍰及罰金;死亡前未償還、具有確實證明的債務;執行遺囑及管理遺產的直接必要費用;以及符合規定、由繼承人承受並繼續作農業使用的農業用地。對企業主而言,以個人名義向銀行或他人借款、死亡時尚未償還的債務,若能提出確實證明,就可能列為扣除,平時就要把借款契約、還款紀錄保存完整。
配偶剩餘財產差額分配請求權
依第 17 條之 1,被繼承人的配偶依民法第 1030 條之 1 主張剩餘財產差額分配請求權時,可以向稽徵機關申報自遺產總額中扣除。簡單說,如果夫妻採法定財產制,且被繼承人的婚後財產多於配偶,配偶可以請求雙方婚後剩餘財產差額的一半,這部分不必繳遺產稅。但要注意,因繼承或其他無償取得的財產、慰撫金不列入計算,且納稅義務人須在稽徵機關核發稅款繳清證明書或免稅證明書之日起一年內實際給付給配偶,否則會被追繳稅款。
遺產稅級距與稅率:三段累進怎麼套?
遺產稅採三段累進稅率。115 年發生的繼承案件,適用以下遺產稅級距:
| 課稅遺產淨額 | 稅率 | 速算公式 |
|---|---|---|
| 5,621 萬元以下 | 10% | 淨額 × 10% |
| 超過 5,621 萬元至 1 億 1,242 萬元 | 15% | 562.1 萬元+(淨額-5,621 萬元)× 15% |
| 超過 1 億 1,242 萬元 | 20% | 1,405.25 萬元+(淨額-1 億 1,242 萬元)× 20% |
速算公式中的固定金額,就是前一段級距用滿時的稅額:5,621 萬元乘以 10% 等於 562.1 萬元;562.1 萬元加上 5,621 萬元乘以 15%,等於 1,405.25 萬元。這種累進方式的意思是,只有超過級距的那一段才適用較高稅率,不是整筆遺產都按 20% 課稅。
依第 58 條之 2,稅率超過 10% 至 20% 部分的遺產稅與贈與稅收入,會撥入長期照顧服務的特種基金使用。
企業主遺產稅試算:1.85 億元資產的家庭要繳多少?
以下是一個假設情境,數字經 Python 逐項驗算,僅供理解計算邏輯,不代表任何真實個案。
假設某製造業老闆 115 年過世,經常居住台灣,遺有配偶、兩名成年子女與母親。遺產包括:自己公司的未上市股權(已依資產淨值法估價)1 億 2,000 萬元、自宅土地及房屋(公告土地現值加房屋評定標準價格)3,000 萬元、銀行存款 2,000 萬元、上市股票 1,500 萬元,遺產總額合計 1 億 8,500 萬元;另有具確實證明的個人銀行借款 1,000 萬元未清償。
| 計算項目 | 金額(萬元) | 說明 |
|---|---|---|
| 遺產總額 | 18,500 | 12,000+3,000+2,000+1,500 |
| 減:免稅額 | 1,333 | 115 年公告金額 |
| 減:配偶扣除額 | 553 | 配偶 1 人 |
| 減:直系血親卑親屬扣除額 | 112 | 成年子女 2 人 × 56 |
| 減:父母扣除額 | 138 | 母親 1 人 |
| 減:喪葬費扣除額 | 138 | 定額 |
| 減:未償債務 | 1,000 | 須有確實證明 |
| 課稅遺產淨額 | 15,226 | 18,500-1,333-1,941 |
| 應納遺產稅 | 2,202.05 | 1,405.25+(15,226-11,242)× 20% |
這個家庭要繳約 2,202 萬元遺產稅,約占遺產總額的 11.9%。但真正的問題在流動性:可以直接動用的存款與上市股票合計 3,500 萬元,看起來足夠,但存款在繳清稅款前原則上不能自由分配,上市股票也要考慮賣出時機。若遺產結構更偏重股權與不動產,現金缺口就會非常明顯。
加入配偶剩餘財產差額分配請求權後
延續上例,假設被繼承人的財產中有 4,000 萬元股權是婚前取得,其餘都是婚後財產,扣除 1,000 萬元債務後婚後剩餘財產為 1 億 3,500 萬元;配偶婚後剩餘財產為 3,000 萬元。配偶可請求的差額為(13,500-3,000)÷ 2=5,250 萬元,自遺產總額中扣除後,課稅遺產淨額降為 9,976 萬元,遺產稅變成 562.1+(9,976-5,621)× 15%=1,215.35 萬元,比原本少約 986.7 萬元。
不過要提醒:這筆財產轉到配偶名下後,未來配偶過世時仍可能成為配偶的遺產;請求權金額也要在期限內實際給付。是否主張、主張多少,應整體評估兩代的稅負與家族安排,並由會計師協助計算。
企業主遺產規劃最常卡在哪?股權估價與繳稅現金
未上市股權怎麼估價?
依遺產及贈與稅法施行細則第 29 條,未上市、未上櫃且非興櫃的股份有限公司股票,以繼承開始日該公司的資產淨值估定,並做兩項調整:公司持有的土地或房屋,帳面價值低於公告土地現值或房屋評定標準價格者,要改按公告土地現值或評定標準價格估價;公司持有的上市櫃或興櫃股票,要按市價規定估價。這代表公司早年買進、帳面成本很低的廠房土地,會讓股權估值明顯上升。很多老闆以為「公司沒賺什麼錢,股票不值錢」,實際試算後才發現估值遠高於預期。
建議每年在公司結算後,請會計師用最新的資產負債表與公告土地現值,試算一次每股淨值,作為遺產與贈與規劃的基礎數字。
繳稅現金從哪裡來?
依第 30 條,遺產稅應在核定納稅通知書送達次日起 2 個月內繳清,必要時可申請延期 2 個月。若確有困難不能一次繳納現金,可申請分 18 期以內繳納,每期間隔不超過 2 個月,並依規定按日加計利息;115 年修法後已刪除「應納稅額 30 萬元以上」才能申請分期的門檻。應納稅額在 30 萬元以上且確有困難時,也可以就現金不足部分申請以境內課徵標的物或易於變價及保管的實物抵繳,但課徵標的物不易變價或保管、或抵繳時價較死亡時低者,可抵繳的稅額有比例限制。
實務上,企業主可以從三個方向準備繳稅資金:一是保留一定比例的流動資產;二是規劃人壽保險,依第 16 條第 9 款,約定於被繼承人死亡時給付指定受益人的人壽保險金額不計入遺產總額,但稽徵機關會依實質課稅原則檢視重病投保、躉繳等異常態樣,且受益人與要保人不同的死亡給付,還要留意所得基本稅額條例的免計入額度;三是預先安排公司或家族控股公司的資金調度能力,避免繼承人被迫低價出售股權或資產。
股權分散的經營風險
依民法第 1138 條與第 1144 條,配偶與直系血親卑親屬同為繼承時,應繼分是平均分配。若沒有遺囑或其他安排,公司股權可能平均分散給配偶與每位子女,接班的二代未必能掌握過半表決權。這也是為什麼遺產規劃必須和接班人計畫一起思考。
2026 遺產及贈與稅法修正:死亡前兩年贈與由誰繳稅?
立法院於 115 年 8 月 21 日三讀通過遺產及贈與稅法部分條文修正,並於 115 年 9 月 11 日修正公布。財政部說明,本次修法是為回應憲法法庭 113 年憲判字第 11 號判決意旨。對企業主影響較大的重點如下:
- 受贈人按比例負擔稅額(第 6 條):依第 15 條併入遺產總額的二年內受贈財產,按各受贈財產占遺產總額的比例計算遺產稅額,以受贈人為納稅義務人,並以受贈財產為限負繳納義務。過去這部分稅額由全體繼承人負擔,容易出現「沒拿到贈與的繼承人替拿到的人繳稅」的不公平。
- 遺囑執行人不再是納稅義務人:遺產稅納稅義務人為繼承人及受遺贈人,遺囑執行人改為「得代為」辦理申報、繳納及申請復查。
- 配偶剩餘財產計算(第 17 條之 1):死亡前二年內贈與配偶並併入遺產課稅的財產,在計算配偶剩餘財產差額分配請求權時,視為被繼承人的現存財產。
- 繳納方式(第 30 條、第 41 條):刪除分期繳納 30 萬元門檻;可同意以符合規定的應稅不動產設定抵押權予稽徵機關,申請核發同意移轉證明書。
延續前面的試算,若老闆在過世前一年曾贈與長子 1,000 萬元現金,這筆贈與要併入遺產,遺產總額變成 1 億 9,500 萬元,遺產稅增加為 2,402.05 萬元。依新法,長子應負擔的部分約為 1,000 ÷ 19,500 × 2,402.05≈123.2 萬元,其餘約 2,278.9 萬元由繼承人負擔。當年已繳的贈與稅(1,000 萬元減免稅額 244 萬元後乘以 10%,為 75.6 萬元)可依第 11 條第 2 項連同利息在限額內扣抵,實際扣抵與分攤方式請以國稅局核定為準。
遺產稅申報流程與期限:6 個月內要完成哪些事?
依第 23 條,納稅義務人應於被繼承人死亡次日起 6 個月內,向戶籍所在地主管稽徵機關申報遺產稅;有正當理由不能如期申報,應於期限屆滿前以書面申請延長,延長以 3 個月為限(第 26 條)。以下是建議的工作時程:
| 時間點 | 主要工作 | 注意事項 |
|---|---|---|
| 死亡後 1 個月內 | 辦理死亡登記、向國稅局查詢被繼承人財產參考資料 | 保管箱開啟或提領存款,依第 40 條須先通知稽徵機關會同點驗 |
| 死亡後 3 個月內 | 決定是否拋棄繼承;盤點負債與保證責任 | 民法第 1174 條規定拋棄繼承應於知悉得繼承時起 3 個月內以書面向法院為之 |
| 死亡後 2 至 5 個月 | 股權估價、蒐集債務證明、計算剩餘財產差額分配 | 未上市股權需公司提供繼承開始日的資產負債資料 |
| 死亡後 6 個月內 | 提出遺產稅申報 | 不能如期申報應事前書面申請延長,最長 3 個月 |
| 收到核定通知後 2 個月內 | 繳清稅款,或申請延期、分期、實物抵繳 | 稅款繳清前不得分割遺產或辦理移轉登記 |
違規的代價
未依限申報者,按核定應納稅額處 2 倍以下罰鍰(第 44 條);已申報但漏報或短報,按所漏稅額處 2 倍以下罰鍰(第 45 條);故意以詐欺或其他不正當方法逃漏者,除補稅外處所漏稅額 1 倍至 3 倍罰鍰(第 46 條)。遺產稅未繳清前分割遺產、交付遺贈或辦理移轉登記者,可處 1 年以下有期徒刑(第 50 條)。另依稅捐稽徵法第 21 條,已在規定期間內申報且無故意逃漏者,核課期間為 5 年;未依限申報或故意逃漏者為 7 年。
合法節稅的企業主遺產規劃 6 個方向
- 提早分年贈與:每位贈與人每年有 244 萬元贈與稅免稅額,及早分年移轉可降低未來遺產總額。但要避開死亡前二年內贈與特定親屬會併入遺產的規定,詳細做法可參考贈與稅與股權移轉規劃。
- 善用配偶剩餘財產請求權:平時保存婚前財產與婚後財產的區分證明,必要時可以降低遺產稅,但要評估配偶未來的遺產稅。
- 預立遺囑並尊重特留分:依民法第 1187 條,遺囑人可在不違反特留分規定的範圍內自由處分遺產;民法第 1223 條規定配偶、直系血親卑親屬、父母的特留分為應繼分的二分之一,祖父母為三分之一。遺囑要符合民法第 1189 條所列的法定方式,否則可能無效。
- 規劃繳稅資金:以流動資產、保險或家族資金池預留繳稅來源,避免被迫處分公司股權。
- 用控股架構集中股權:透過控股公司或閉鎖性公司設計,讓股權移轉時控制權仍可集中。
- 搭配信託與公益安排:透過家族信託或股權信託分離經營權與受益權;捐贈符合規定的公益團體或公益信託,依第 16 條、第 16 條之 1 不計入遺產總額。
每一種工具都有其適用條件與稅務成本,例如不動產贈與還涉及土地增值稅與契稅、信託涉及他益信託的贈與稅。以上僅為一般性說明,個案請諮詢會計師或律師,並以財政部與國稅局最新函釋為準。更完整的工具比較,可參考企業接班與傳承總覽。
用管理王系統整理遺產規劃所需資料
遺產稅規劃最耗時的往往不是計算,而是找資料:股權證明、借款契約、保單、不動產權狀、歷年贈與申報書散落在不同人手上。平時就把資料數位化、集中管理,萬一發生繼承,家人與會計師才能在 6 個月內完成申報。管理王以下幾個功能可以協助:
- 儲存空間(雲端硬碟):集中存放權狀影本、股權資料、保單與歷年贈與稅申報書,並設定只有特定家人或財務主管可以存取的權限。
- 合約管理與合約到期提醒:管理個人借款、保證、租賃等契約,掌握未償債務與到期時間,這些都是將來列報扣除額的重要證明。
- 財務系統:整理公司資產負債資料,方便每年結算後試算未上市股權的資產淨值,追蹤公司持有不動產的帳面價值。
- 任務排程:把每年股權估值檢視、保單檢視、贈與執行等例行事項設定成定期任務,避免規劃停在紙上。
遺產稅常見問題
2026 年遺產稅免稅額是多少?
115 年(2026 年)發生的繼承案件,遺產稅免稅額為 1,333 萬元。財政部公告各項金額因物價指數未達調整標準,與 114 年相同。
遺產稅級距怎麼分?
課稅遺產淨額 5,621 萬元以下課 10%;超過 5,621 萬元至 1 億 1,242 萬元的部分課 15%;超過 1 億 1,242 萬元的部分課 20%。只有超過級距的金額才適用較高稅率。
遺產總額低於多少就不用繳遺產稅?
沒有固定答案,要看扣除額。只要遺產總額減除不計入項目、免稅額與各項扣除額後小於或等於零,就不必繳稅。例如遺有配偶與兩名成年子女的家庭,光是免稅額、配偶、子女及喪葬費扣除額合計就有 2,136 萬元;但仍應依規定申報並取得免稅證明書,才能辦理繼承登記。
死亡前兩年內給子女的錢一定要算進遺產嗎?
依第 15 條,死亡前二年內贈與配偶、各順序繼承人及其配偶的財產,要視為遺產併入遺產總額。115 年 9 月修正公布後,這部分對應的遺產稅改由受贈人按比例負擔,已繳的贈與稅可依規定扣抵。
公司股票不值錢,遺產稅會不會很少?
不一定。未上市股權以資產淨值估價,公司持有的土地要以公告土地現值調整,許多老公司帳上土地成本很低,調整後股權估值可能大幅上升,建議每年試算一次。
遺產稅一次繳不出來怎麼辦?
可在繳納期限內申請延期 2 個月,或申請分 18 期以內繳納並加計利息,修法後已無 30 萬元門檻;應納稅額 30 萬元以上且確有困難者,也可申請實物抵繳。個案請諮詢會計師或律師。
結論:遺產稅規劃的重點是「時間」與「現金」
2026 年的遺產稅免稅額 1,333 萬元、遺產稅級距 10% 至 20%,金額本身並不複雜;真正考驗企業主的,是未上市股權的估價、繳稅現金的準備,以及股權如何不因繼承而分散。115 年修法讓死亡前二年內贈與的稅負更合理,也放寬分期繳納條件,但核心原則沒有改變:越早盤點資產、越早分年移轉、越早準備繳稅資金,企業主遺產規劃的選項就越多。具體做法務必請會計師或律師依個案評估。
把遺產規劃納入企業傳承的整體藍圖
戰國策戰勝學院自 2000 年起輔導中小企業經營與傳承,深知稅務只是接班的一環。透過顧問輔導服務,我們可以協助老闆盤點公司與家族資產結構、釐清接班時程與股權移轉節奏,並在經營制度、治理結構與財務管理上做好準備,再與您的會計師、律師團隊分工合作,讓稅務規劃與經營傳承同步推進。若希望家族成員與核心主管建立共同認知,也可以安排企業內訓。
想讓企業接班平順、傳承不斷層?
戰國策戰勝學院提供企業顧問輔導與企業內訓,從制度規劃、流程改善到主管培訓,協助企業把管理做對、做出成果。
戰國策戰勝學院|mo.com.tw|免付費專線 0800-003-191|LINE ID:@119m|顧問輔導服務|企業內訓服務
資料來源:全國法規資料庫:遺產及贈與稅法(115 年 9 月 11 日修正)、全國法規資料庫:遺產及贈與稅法施行細則、財政部:公告 115 年發生繼承或贈與案件適用免稅額、扣除額及課稅級距金額、行政院公報:財政部 114 年 11 月 27 日台財稅字第 11404671540 號公告、財政部:立法院三讀通過遺產及贈與稅法部分條文修正、全國法規資料庫:民法、全國法規資料庫:稅捐稽徵法