
重點摘要:2026 年(民國 115 年)贈與稅免稅額為每位贈與人每年 244 萬元,贈與淨額依 2,811 萬元、5,621 萬元兩個級距分別課 10%、15%、20%,財政部公告金額與 114 年相同。
企業主用贈與移轉股權給二代時,未上市公司股票以「資產淨值」估價,公司帳上的土地要按公告土地現值調整;同一年多次贈與要合併計算。透過父母分別贈與、分年執行,可以讓多數股權落在 10% 稅率甚至免稅額內,但要留意死亡前二年內贈與併入遺產等規定。個案請諮詢會計師或律師。
「公司要交給兒子,股票什麼時候過給他比較好?一次給是不是要繳很多贈與稅?」這是二代接班進入實質階段時,老闆最常問的問題。很多老闆以為股權移轉只是到公司改一下股東名簿,直到國稅局發函詢問,才知道二親等之間的股票買賣、低價轉讓都可能被視為贈與。
這篇文章不是單純介紹稅率,而是站在「股權交棒」的角度,告訴你哪些行為會被認定為贈與、2026 年贈與稅免稅額怎麼用最有效、未上市股權怎麼估價,並用 Python 驗算三種股權贈與節奏的稅負差異,最後整理申報流程與常見地雷。
贈與稅是什麼?哪些行為會被「視為贈與」?
依遺產及贈與稅法第 4 條,贈與是指財產所有人以自己的財產無償給予他人,經他人允受而生效力的行為;第 3 條規定,經常居住中華民國境內的國民,就其境內或境外的財產為贈與,都要課徵贈與稅。重點是:贈與稅的納稅義務人原則上是贈與人(第 7 條),只有贈與人行蹤不明、逾期未繳且境內無財產可供執行,或死亡時贈與稅尚未核課等情形,才改由受贈人繳納。
除了直接送錢、送股票,第 5 條還列出六種「以贈與論」的財產移動,企業主在移轉股權時特別容易踩到:
- 在請求權時效內無償免除或承擔債務,例如父親替兒子還掉公司借款。
- 以顯著不相當的代價讓與財產、免除或承擔債務,差額部分視為贈與,例如用遠低於淨值的價格把股票賣給子女。
- 以自己的資金無償為他人購置財產,例如父親出錢讓兒子認購公司增資股。
- 以顯著不相當的代價出資為他人購置財產,差額部分視為贈與。
- 限制行為能力人或無行為能力人所購置的財產,視為法定代理人或監護人的贈與。
- 二親等以內親屬間財產的買賣,除非能提出已支付價款的確實證明,且價款不是由出賣人貸與或提供擔保借得。
第 3 款和第 6 款在家族企業最常見。很多公司辦理增資時,由父親出資、以子女名義認股,或父子之間「買賣」股票卻沒有實際金流,這些都可能被核定為贈與並補稅處罰。
2026 贈與稅免稅額 244 萬元怎麼用?
依第 22 條及財政部 114 年 11 月 27 日台財稅字第 11404671540 號公告,115 年發生的贈與案件,每位贈與人每年可自贈與總額中減除免稅額 244 萬元。要特別注意三個觀念:
- 以贈與人計算,不是以受贈人計算:父親一年內不論贈與給幾位子女,合計只有一次 244 萬元免稅額。
- 父母各自計算:父親與母親是兩位贈與人,各有 244 萬元,一年合計可免稅移轉 488 萬元。前提是贈與的財產確實屬於各自所有。
- 以年度計算:當年沒用完的免稅額不能累積到下一年。
除了免稅額,第 20 條還列出不計入贈與總額的項目,規劃時可以一併運用:
| 不計入贈與總額項目 | 金額或條件 | 企業主實務提醒 |
|---|---|---|
| 配偶相互贈與 | 全數不計入 | 但死亡前二年內贈與配偶,仍會依第 15 條併入遺產 |
| 父母於子女婚嫁時贈與的財物 | 父、母各自對婚嫁子女贈與總金額不超過 100 萬元 | 國稅局實務以結婚登記前後 6 個月內認定,應保留結婚登記與資金證明 |
| 扶養義務人支付受扶養人的生活費、教育費及醫藥費 | 以實際支付為限 | 直接替成年子女購屋、購車通常不屬此類 |
| 捐贈政府、公有事業或符合規定的公益財團法人 | 全數不計入 | 可結合企業社會責任與家族公益規劃 |
| 農業用地贈與民法第 1138 條所定繼承人 | 土地及地上農作物價值全數不計入 | 受贈人 5 年內須繼續作農業使用,否則追繳 |
以父親為例,子女結婚當年,父親可運用 244 萬元免稅額加上 100 萬元婚嫁贈與,合計 344 萬元不必繳贈與稅;母親也可以同樣計算。
贈與稅級距與計算:三段累進加上年度合併
依第 19 條與 115 年公告金額,贈與稅以「每年贈與總額減除扣除額及免稅額後的課稅贈與淨額」,適用以下贈與稅級距:
| 課稅贈與淨額 | 稅率 | 速算公式 |
|---|---|---|
| 2,811 萬元以下 | 10% | 淨額 × 10% |
| 超過 2,811 萬元至 5,621 萬元 | 15% | 281.1 萬元+(淨額-2,811 萬元)× 15% |
| 超過 5,621 萬元 | 20% | 702.6 萬元+(淨額-5,621 萬元)× 20% |
公式中的 281.1 萬元與 702.6 萬元,分別是前一段級距用滿時的累計稅額,與財政部公告一致。另外,第 21 條規定贈與附有負擔者,由受贈人負擔的部分可自贈與額中扣除。
一年內多次贈與要合併計算
第 19 條第 2 項規定,一年內有二次以上贈與者,應合併計算贈與額,依稅率計算稅額後,減除已繳的贈與稅,作為當次應納稅額。舉例來說,父親 3 月贈與子女 1,500 萬元,當次贈與稅為(1,500-244)× 10%=125.6 萬元;10 月再贈與 1,800 萬元,全年合併 3,300 萬元,淨額 3,056 萬元已超過第一級距,全年稅額為 281.1+(3,056-2,811)× 15%=317.85 萬元,第二次應繳 317.85-125.6=192.25 萬元。拆成兩次並不會讓稅率變低,第 25 條也要求後一次申報時合併申報前次贈與。
股權贈與怎麼估價?未上市公司看「資產淨值」
股權贈與的稅負高低,關鍵在每股價值怎麼算。依遺產及贈與稅法施行細則第 28 條,上市櫃股票原則上以贈與日收盤價估定,興櫃股票以當日加權平均成交價估定;第 29 條規定,未上市、未上櫃且非興櫃的股份有限公司股票,以贈與日公司的資產淨值估定,並調整兩件事:
- 公司資產中的土地或房屋,帳面價值低於公告土地現值或房屋評定標準價格者,依公告土地現值或評定標準價格估價。
- 公司持有的上市櫃股票或興櫃股票,依市價規定估價。
非股份有限公司組織的事業(例如有限公司),其出資額估價準用相同規定。來看一個假設範例:
| 項目 | 金額(萬元) | 說明 |
|---|---|---|
| 帳面淨值 | 8,000 | 依贈與日資產負債表 |
| 加:土地調整 | 3,000 | 帳面 2,000,公告土地現值 5,000 |
| 加:上市股票調整 | 300 | 帳面 500,贈與日市價 800 |
| 調整後資產淨值 | 11,300 | 8,000+3,000+300 |
| 流通在外股數 | 500 萬股 | 假設全部為普通股 |
| 每股估價 | 22.6 元 | 11,300 萬元 ÷ 500 萬股 |
這家公司帳面每股淨值只有 16 元,但調整後每股估價為 22.6 元,高出約四成。這也說明為什麼公司持有早年取得的廠房土地時,股權贈與的估值常常比老闆預期高。相反地,若公司近年虧損導致淨值下降,或已擅自停業、歇業而有具體事證足以認定股票價值減少,第 29 條第 2 項也規定應核實認定。
股權贈與三種節奏試算:一次給、同年分給、分年給
延續上例,假設父母各持有 250 萬股、合計 500 萬股,打算全部移轉給接班的兒子。在股價維持每股 22.6 元、各年度級距金額不變的假設下,用 Python 驗算三種做法:
| 方案 | 做法 | 贈與稅計算 | 贈與稅合計(萬元) |
|---|---|---|---|
| 方案一:一人一次給 | 假設全部股權由父親一人持有,同一年一次贈與 11,300 萬元 | 淨額 11,056 萬元:702.6+(11,056-5,621)× 20% | 1,789.6 |
| 方案二:父母同年各自給 | 父母各贈 250 萬股,各 5,650 萬元 | 每人淨額 5,406 萬元:281.1+(5,406-2,811)× 15%=670.35,兩人合計 | 1,340.7 |
| 方案三:父母分 5 年各自給 | 父母每年各贈 50 萬股,各 1,130 萬元 | 每人每年淨額 886 萬元 × 10%=88.6,共 10 次 | 886 |
單看稅額,分年分人執行的方案三,比一次給的方案一少繳約 903.6 萬元,因為每一筆都落在 10% 級距內,並且多用了 9 次免稅額。但實務上要再考慮四件事:
- 股價會變:公司若持續獲利、土地公告現值上調,每年的每股估價會上升,越晚贈與可能越貴。
- 時間風險:依第 15 條,贈與人死亡前二年內贈與配偶、各順序繼承人及其配偶的財產要併入遺產;分年計畫時間拉得越長,就越要考慮健康與年齡因素。
- 控制權節奏:股權移轉後表決權也跟著移轉,要配合接班人計畫的培養進度,避免接班人還沒準備好就掌握過半股權。
- 其他繼承人的公平性:只把股權給接班的子女,可能影響其他子女的特留分與家庭關係,需要整體規劃。
贈與稅申報流程:30 天內要完成的 5 件事
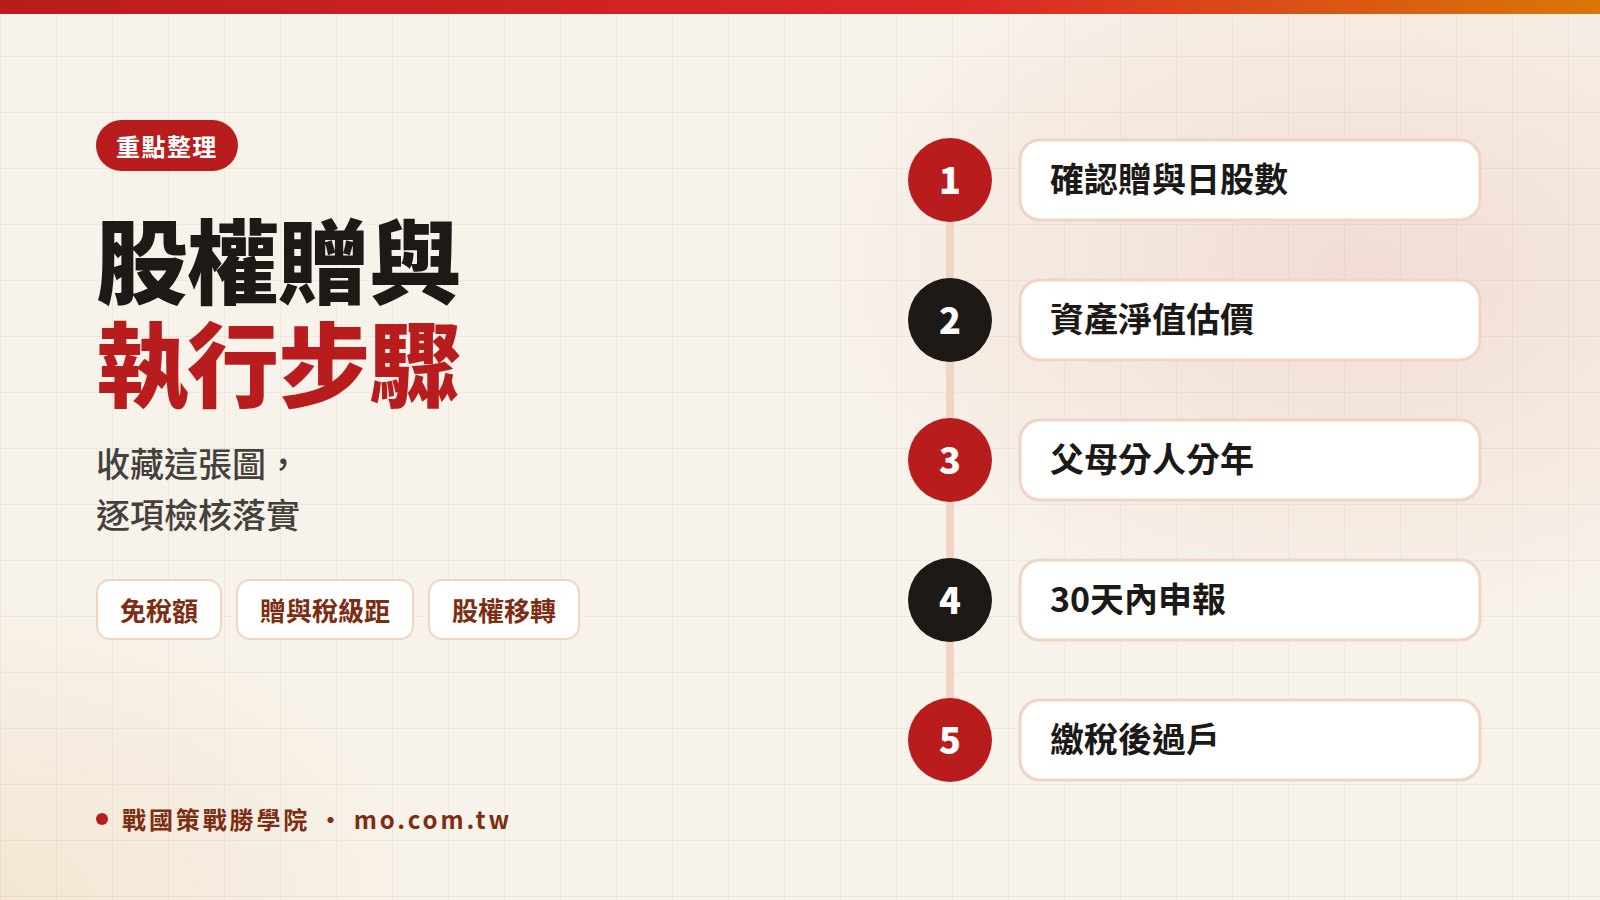
依第 24 條,贈與人在一年內贈與他人的財產總值超過免稅額時,應於超過免稅額的贈與行為發生後 30 日內,向戶籍所在地主管稽徵機關申報。核定後,應於納稅通知書送達次日起 2 個月內繳清(第 30 條);贈與稅未繳清前,不得辦理贈與移轉登記(第 8 條)。建議依下列步驟執行股權贈與:
- 確定贈與日與股數:簽訂贈與契約,明確記載贈與人、受贈人、股數與日期,並由受贈人表示允受。
- 取得估價資料:請公司提供贈與日的資產負債表,蒐集公司持有土地的公告土地現值與房屋評定標準價格,計算每股淨值。
- 於 30 日內申報:檢附贈與契約、股權資料與估價資料向國稅局申報;若當年先前已有贈與,要合併申報。
- 繳稅並取得證明:繳清稅款後取得稅款繳清證明書;未達免稅額或不計入贈與總額的情形,可申請相關證明書。
- 辦理股權過戶:公司依規定更新股東名簿,相關文件與證明書妥善歸檔,作為日後估價與遺產申報的依據。
若是贈與不動產,依土地稅法第 5 條,無償移轉土地的土地增值稅納稅義務人為取得所有權的人;房屋贈與另依契稅條例第 3 條課徵契價 6% 的贈與契稅,這些都要和贈與稅一起計算總成本。
沒申報或低報的後果
未依限申報者,按核定應納稅額處 2 倍以下罰鍰(第 44 條);已申報但漏報短報者,按所漏稅額處 2 倍以下罰鍰(第 45 條);以詐欺或其他不正當方法逃漏者,處所漏稅額 1 倍至 3 倍罰鍰(第 46 條)。稅捐稽徵法第 21 條規定的核課期間,依法申報且無故意逃漏者為 5 年,未依限申報或故意逃漏者為 7 年。此外,納稅者權利保護法第 7 條明定稽徵機關以實質經濟事實認定課稅要件,濫用法律形式規避稅負者,仍會依實質課稅並加徵滯納金及利息。
股權移轉 7 個常見地雷與對策
- 二親等假買賣:父子間簽買賣契約卻沒有真實付款,或付款資金來自父親。對策:若真要買賣,價格要合理,並保留子女自有資金支付的完整金流證明。
- 增資由父母出錢、子女認股:可能依第 5 條第 3 款被認定為贈與。對策:增資前先規劃資金來源,必要時先以贈與方式移轉現金並依規定申報。
- 只看帳面淨值估價:忽略土地以公告土地現值調整,導致申報價值偏低而被補稅。對策:每次贈與前請會計師依施行細則第 29 條試算。
- 年度內多次贈與未合併申報:對策:建立家族的年度贈與紀錄表,每次贈與前先確認當年度累計金額。
- 高齡或健康不佳時才大額贈與:二年內身故會併入遺產,且依 115 年 9 月修正公布的第 6 條,對應的遺產稅由受贈人按比例負擔。對策:及早啟動分年計畫。
- 股權移轉過快失去控制:對策:可評估閉鎖性公司特別股、控股公司架構,讓所有權移轉與經營控制分開設計。
- 忽略其他子女的特留分:民法第 1223 條規定直系血親卑親屬的特留分為應繼分的二分之一。對策:搭配遺囑與家族憲法,事先說明股權與其他財產的分配原則。
贈與之外的股權傳承工具:信託、閉鎖性公司與控股公司
單純贈與的優點是簡單、透明,缺點是股權一旦過戶,受贈人就擁有完整權利。若希望「先移轉財產利益、晚一點移轉控制權」,可以搭配以下工具:
- 信託:依第 5 條之 1,信託契約明定受益人為非委託人者,視為委託人將享有信託利益的權利贈與受益人,課徵贈與稅;信託利益價值依第 10 條之 2 的規定計算。透過股權信託,可以由受託人依約定行使表決權,讓受益權與管理權分離。
- 閉鎖性股份有限公司:可在章程中設計股份轉讓限制與特別股,讓接班人或家族核心掌握表決權。
- 控股公司:家族先把營運公司股權集中到控股公司,再移轉控股公司的股權,可以讓未來的股權調整更有彈性,但也涉及設立成本與相關稅負評估。
這些工具各有適用條件與稅務成本,搭配方式取決於家族成員結構、公司獲利與資產組成。完整的工具比較可以參考企業接班與傳承總覽,遺產面的試算則可以參考遺產稅與企業主遺產規劃。本文僅為一般性說明,個案請諮詢會計師或律師,並以財政部與國稅局最新規定及函釋為準。
用管理王系統管理股權移轉計畫
分年股權贈與動輒橫跨五年、十年,最怕的是「今年忘了做」、「去年的估價資料找不到」。把股權移轉當成一個長期專案管理,才能確實執行。管理王可以從以下幾個面向協助:
- 會計系統:整理公司每期資產負債資料,作為計算每股資產淨值的基礎,方便會計師在每次贈與前快速試算。
- 排程日曆:把每年預定的贈與時點、30 日申報期限、繳稅期限設定成提醒,避免逾期申報被罰。
- 簽核中心:公司辦理股東名簿變更、增資或章程修訂時,讓內部文件依流程簽核並留下紀錄。
- 儲存空間(雲端硬碟):集中保存歷年贈與契約、估價資料、申報書與繳清證明書,並設定存取權限,未來辦理遺產申報或核課查核時能迅速提出。
贈與稅常見問題
2026 年贈與稅免稅額是多少?
115 年(2026 年)發生的贈與案件,每位贈與人每年免稅額為 244 萬元,與 114 年相同。父母是兩位贈與人,各自有 244 萬元。
贈與稅級距怎麼計算?
課稅贈與淨額 2,811 萬元以下課 10%;超過 2,811 萬元至 5,621 萬元的部分課 15%;超過 5,621 萬元的部分課 20%。一年內多次贈與要合併計算。
股權贈與的價值怎麼算?
上市櫃股票以贈與日收盤價為準;未上市櫃且非興櫃的股份有限公司股票,以贈與日公司的資產淨值估價,公司持有的土地房屋與上市櫃股票要依規定調整。
沒超過 244 萬元也要申報贈與稅嗎?
依第 24 條,一年內贈與總值超過免稅額才有申報義務。不過涉及股權或不動產移轉時,為了辦理過戶或保留證明,實務上常會主動申報並取得相關證明書,可與會計師討論。
父母把股票低價賣給子女可以嗎?
以顯著不相當的代價讓與財產,差額部分以贈與論;二親等以內親屬間的買賣,若無法證明已實際支付價款、且價款非由賣方借貸或擔保而來,整筆都可能被視為贈與。
贈與後兩年內過世會怎樣?
贈與配偶、各順序繼承人及其配偶的財產要併入遺產總額計算遺產稅,已繳的贈與稅可依規定扣抵。115 年 9 月修正公布後,這部分對應的遺產稅改由受贈人按比例負擔。
結論:贈與稅規劃的關鍵是估價、節奏與控制權
2026 年贈與稅免稅額 244 萬元、贈與稅級距 10% 到 20%,規則看似簡單,但用在股權贈與時,真正影響稅負的是未上市股權的估價方式、父母分人與分年的執行節奏,以及是否踩到視為贈與、年度合併、死亡前二年併入遺產等規定。老闆在規劃時,應把股權移轉放進接班的整體時程,讓所有權交接與經營能力養成同步前進;具體金額與做法,請務必諮詢會計師或律師。
讓股權交棒與經營交棒同步到位
戰國策戰勝學院自 2000 年成立以來,持續協助中小企業處理經營診斷、制度建立與組織傳承。透過顧問輔導服務,我們可以協助老闆盤點接班時程、釐清股權與經營權的分工、建立董事會與決策授權制度,並與您的會計師、律師團隊配合,讓股權贈與計畫與接班人培養互相呼應。若需要讓二代與核心主管一起建立經營共識,也可以安排客製化企業內訓。
想讓企業接班平順、傳承不斷層?
戰國策戰勝學院提供企業顧問輔導與企業內訓,從制度規劃、流程改善到主管培訓,協助企業把管理做對、做出成果。
戰國策戰勝學院|mo.com.tw|免付費專線 0800-003-191|LINE ID:@119m|顧問輔導服務|企業內訓服務
資料來源:全國法規資料庫:遺產及贈與稅法(115 年 9 月 11 日修正)、全國法規資料庫:遺產及贈與稅法施行細則、財政部:公告 115 年發生繼承或贈與案件適用免稅額及課稅級距金額、行政院公報:財政部 114 年 11 月 27 日台財稅字第 11404671540 號公告、財政部:立法院三讀通過遺產及贈與稅法部分條文修正、全國法規資料庫:契稅條例第 3 條、全國法規資料庫:土地稅法、全國法規資料庫:納稅者權利保護法第 7 條、全國法規資料庫:民法、財政部北區國稅局:父母各自贈與婚嫁子女財物不超過 100 萬元不計入贈與總額